Şirket hissesi evlilik içinde karşılığı verilerek edinilmişse edinilmiş maldır ve artık değere katılma hesabına girer (TMK m.219, 231, 236). Evlenmeden önce sahip olunan ya da miras veya bağışla gelen pay kişisel maldır; ancak payın getirdiği kâr payı edinilmiş mal sayılır. Boşanma kararı hissenin ortaklık kaydını kendiliğinden değiştirmez. Pay çoğunlukla sahibinde kalır, diğer eş değer üzerinden para alacağı olan katılma alacağını ister. Malların kapsamı mal rejiminin sona erdiği tarihe, değeri tasfiye tarihindeki sürüm değerine göre belirlenir. Borsa hisseleri ve kripto varlıklar için de aynı ayrım uygulanır.
Şirket Hissesi Edinilmiş Mal mı, Kişisel Mal mı?
Eşler mal rejimi sözleşmesi yapmamışsa edinilmiş mallara katılma rejimi uygulanır (TMK m.202/1). Hissenin hangi gruba girdiğini payın nasıl edinildiği belirler.
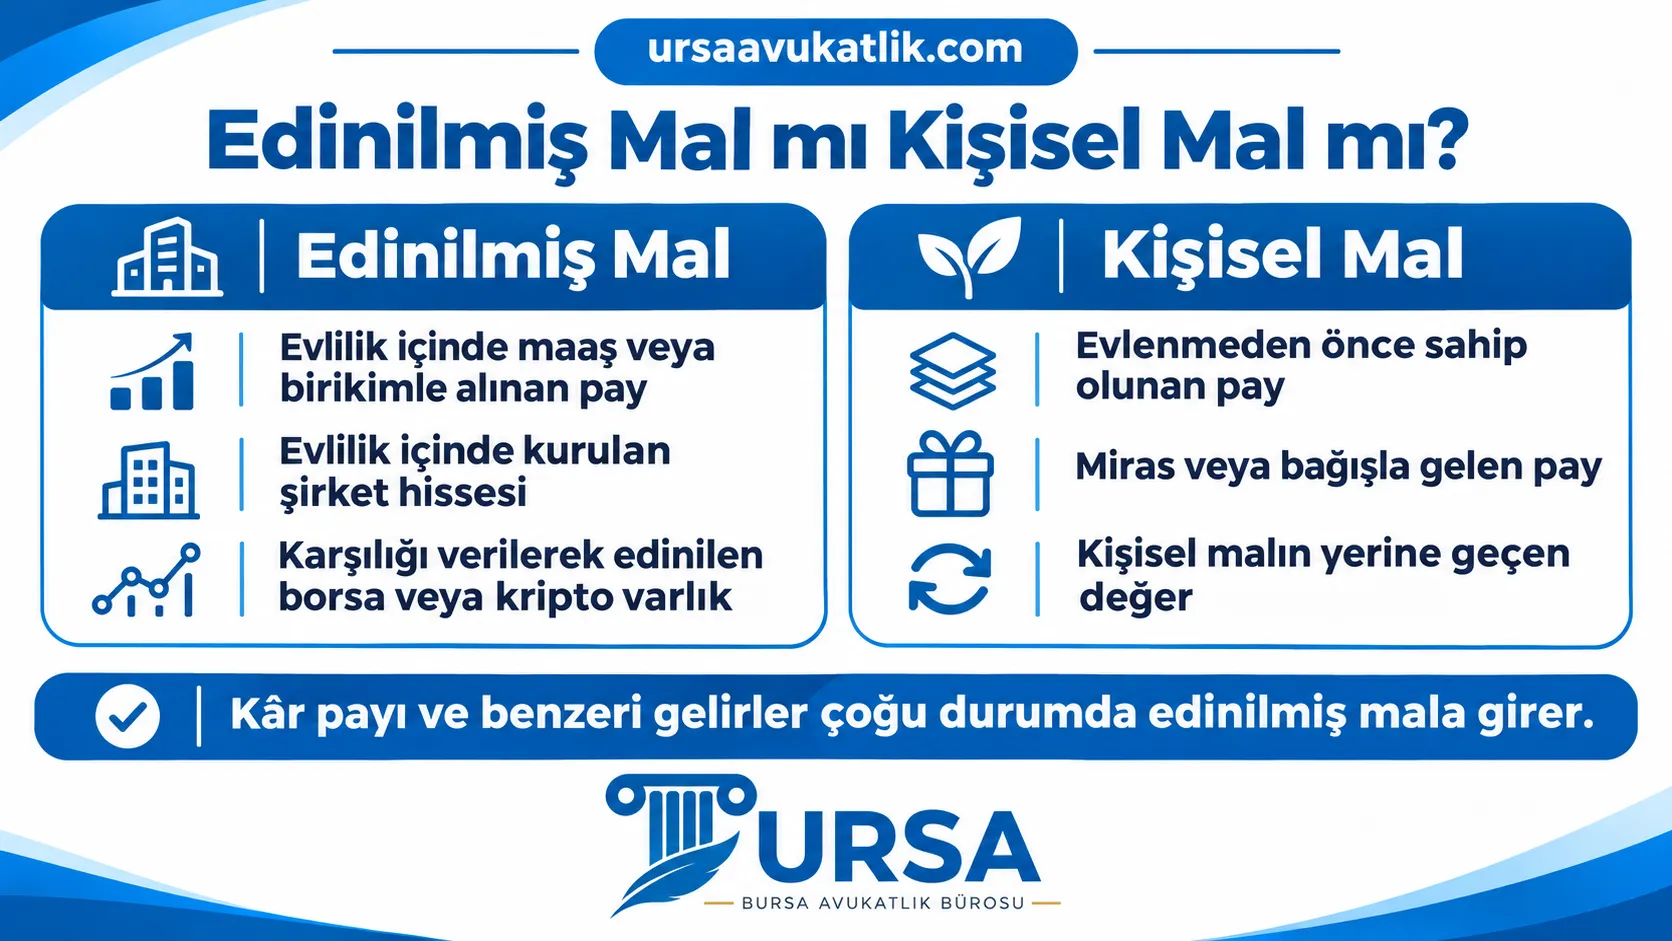
- Edinilmiş mal. Evlilik süresince maaş, kazanç veya birikimle alınan pay ile sermayesi bu kaynaklardan ödenerek evlilik içinde kurulan şirketin payı edinilmiş maldır (m.219).
- Kişisel mal. Evlenmeden önce sahip olunan pay ile miras veya bağış gibi karşılıksız yolla gelen pay kişisel maldır (m.220/2). Kişisel payın satılıp yerine alınan başka bir varlık da kişisel mal olarak kalır (m.220/4).
- Gelirler. Kişisel hissenin kâr payı gibi gelirleri edinilmiş mala girer (m.219/4). Hisse kişisel olsa da dağıtılan kâr payı edinilmiş mal olarak hesaba girer.
Evlilik öncesinde kurulan şirketin evlilik süresince büyümesi payı kendiliğinden edinilmiş mal yapmaz. Ancak maaş veya kâr payı gibi edinilmiş mallar sermaye artırımına ya da şirket borcunun ödenmesine aktarılmışsa, tasfiyede denkleştirme istenebilir (m.230). Diğer eşin hiç ya da uygun karşılık almadan şirketin edinilmesine, iyileştirilmesine veya korunmasına katkısı varsa değer artış payı doğar (m.227). Bu alacakların ayrıntısı katkı payı alacağı yazısında anlatılmıştır.
İspat yükü de önemlidir. Belirli bir malın kendisine ait olduğunu, yani kişisel mal sayılması gerektiğini iddia eden bunu ispatlamak zorundadır. Hangi eşe ait olduğu ispatlanamayan mal paylı mülkiyette sayılır ve bir eşin bütün malları aksi ispat edilinceye kadar edinilmiş mal kabul edilir (m.222). Pay defteri, ticaret sicili kayıtları, genel kurul kararları ve sermaye ödemesine ilişkin banka dekontları bu yüzden önem taşır.
Şirket Hissesi Eşe Geçer mi, Yoksa Para mı Ödenir?
Edinilmiş mallara katılma rejiminde boşanma malların mülkiyetini paylaştırmaz. Her eş kendi adına kayıtlı malı tutar, diğer eş ise karşı tarafın artık değerinin yarısı üzerinde alacak hakkı kazanır (m.236/1). Bu nedenle hissesi olan eş ortak kalır, diğer eş şirkete ortak olmaz; talep para alacağı olarak ileri sürülür. Hissenin ya da değerin eşler arasında bölünmesi genel mal paylaşımı kurallarına bağlıdır ve boşanmada mal paylaşımı yazısında hesap örneğiyle gösterilmiştir. Evin ve ev eşyasının durumu ise ayrı kurallara tabidir, bunlar için boşanmada ev kimde kalır yazısına bakılabilir.
Kanun katılma alacağının ayın veya para olarak ödenebileceğini söyler; ayni ödemede malların sürüm değeri esas alınır ve işletmelerin ekonomik bütünlüğü gözetilir (m.239/1). Alacağın hemen ödenmesi borçlu eşi ciddi güçlüğe sokacaksa ödemenin uygun bir süre ertelenmesi istenebilir; bu durumda hâkim güvence isteyebilir. Aksi kararlaştırılmamışsa faiz tasfiyenin sona ermesinden başlar (m.239/2 ve 3). Payı birden fazla kişiye ait paylı bir malda ise eşlerden biri, daha üstün bir yararı olduğunu ispatlayıp diğerinin payını ödeyerek malın kendisine verilmesini isteyebilir (m.226/2).
Pay eşe devrolursa şirket ne yapabilir?
Payın mal rejimi hükümleri gereğince eşe geçmesi hâlinde şirket hukuku ayrı bir yol çizer (Türk Ticaret Kanunu).
- Limited şirket. Payın mal rejimine ilişkin hükümlerle geçmesinde tüm hak ve borçlar genel kurulun onayına gerek olmadan payı edinene geçer. Şirket, iktisabı öğrendiği tarihten itibaren üç ay içinde payı gerçek değeri üzerinden devralmayı önererek onayı reddedebilir; üç ay içinde açık ve yazılı ret olmazsa onay verilmiş sayılır (TTK m.596). Gerçek değer konusunda anlaşılamazsa şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesi bu değeri belirler (m.597).
- Anonim şirket. Bedeli tamamen ödenmemiş nama yazılı paylarda devir için kural olarak şirket onayı gerekir, ancak mal rejimi hükümleriyle geçiş bu kuralın dışındadır (m.491/1). Borsaya kote edilmemiş nama yazılı paylar mal rejimi gereği edinilmişse şirket, yalnız payı gerçek değeriyle devralmayı önerdiği takdirde onayı reddedebilir; değer uyuşmazlığında asliye ticaret mahkemesi şirketin karar tarihine en yakın tarihteki değerini esas alır (m.493/4 ve 5).
Sonuç olarak payı alacak olarak değil aynen almak isteyen eş, şirketin payı gerçek değerle kendisine ya da başka bir kişiye devralma önerisiyle karşılaşabilir. Şirket sözleşmesi veya esas sözleşme, pay devrini ayrıca kısıtlamış olabilir; bu nedenle devir planlanıyorsa şirket sözleşmesi baştan okunmalıdır.
Şirket Hissesinin Değeri Hangi Tarihe ve Nasıl Hesaplanır?
Boşanmada iki ayrı tarih vardır ve karıştırılmaması gerekir.
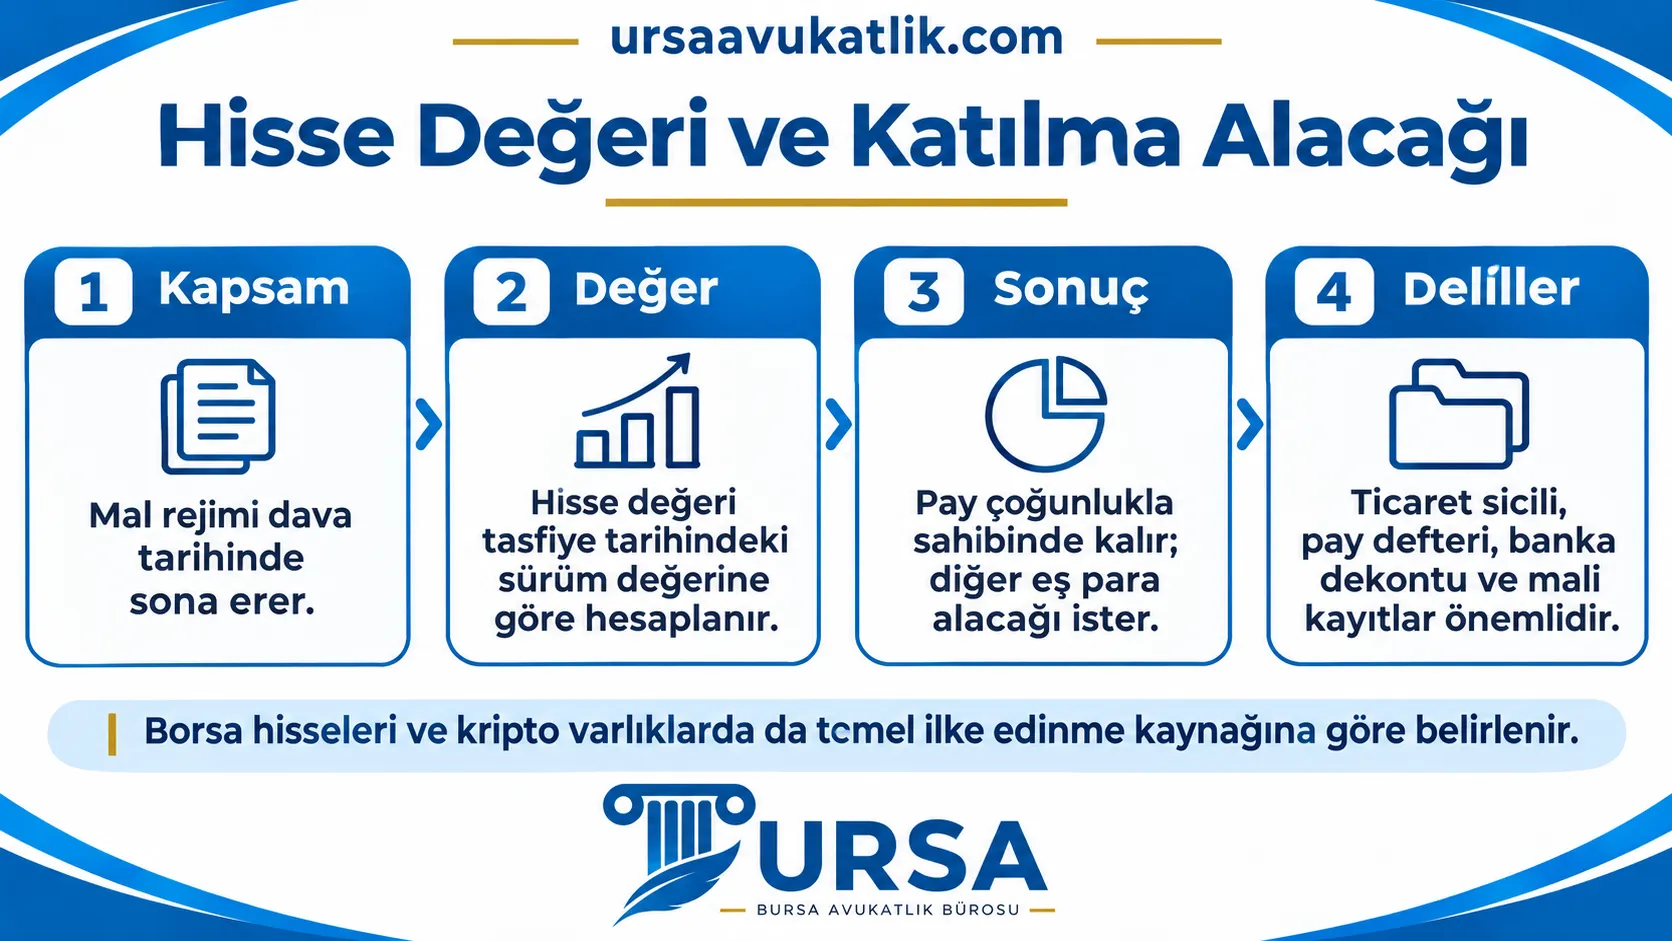
- Kapsam, dava tarihine göre belirlenir. Mahkemece boşanmaya karar verilirse mal rejimi dava tarihinden geçerli olmak üzere sona erer (m.225/2). Kişisel ve edinilmiş mallar, mal rejiminin sona ermesi anındaki durumlarına göre ayrılır (m.228/1). Dava açıldıktan sonra edinilen pay ya da yapılan sermaye ödemesi bu hesaba girmez.
- Değer, tasfiye tarihine göre bulunur. Tasfiyede malların sürüm değerleri esas alınır (m.232) ve rejimin sona erdiği sırada mevcut edinilmiş mallar tasfiye anındaki değerleriyle hesaba katılır (m.235/1). Yargıtay 8. Hukuk Dairesi, 04.11.2015 tarihli kararında (E. 2014/11735, K. 2015/19622) değer artış payı ve artık değere katılma alacağında mal rejiminin sona erdiği sırada mevcut malın tasfiye tarihindeki sürüm değerinin esas alınacağını, Yargıtay uygulamasına göre tasfiye tarihinin karar tarihi olduğunu ve değer belirlemesi için gerekirse bilirkişiden yardım alınması gerektiğini belirtmiştir.
Devredilmiş bir mal hesaba ekleniyorsa onun değeri, devir tarihine göre bulunur (m.235/2). Borsada işlem gören hisse için günlük fiyat belli olduğundan sorun daha çok hangi günün fiyatının alınacağındadır. Borsaya kote olmayan şirketin payında ise kanun ayrı bir formül vermez. Gelir değeri esası kanunda yalnız tarımsal işletmeler için öngörülmüştür (m.233), şirket payı bakımından genel kural sürüm değeridir. Özel veya teknik bilgi gerektiren konularda mahkeme bilirkişiye başvurur (HMK m.266); bilirkişi mali tablolara, şirket varlıklarına ve kazanç durumuna bakarak payın piyasa değerini hesaplar. Rapora karşı itirazlar, raporun dayandığı veriler ve kullandığı yöntem üzerinden yapılır.
Artık değer hesaplanırken değerden bu mallara ilişkin borçlar düşülür (m.231). Şirketin kendi borçları payın değerine zaten yansıdığı için, ortağın şahsen üstlendiği borçlar (örneğin şirket adına verdiği kefalet) ayrıca değerlendirilir.
Borsada İşlem Gören Hisse Senetleri Nasıl Paylaşılır?
Borsa hesabı bir eşin adına açılmış olsa bile hesaptaki varlığın niteliği edinme kaynağına göre belirlenir. Evlilik içinde maaş veya birikimle alınan hisseler edinilmiş maldır; evlenmeden önceki portföy, miras ya da bağışla gelen hisseler kişisel maldır. Hisselerden elde edilen temettü edinilmiş mala girer (m.219/4).
Hisse satılıp yeniden alım yapıldıysa mesele zincirleme bir ispat meselesine dönüşür. Kişisel mal satış parası edinilmiş mal gibi görünen bir varlığın alımında kullanılmışsa o kısım kişisel mal yerine geçen değer sayılır (m.220/4). Yargıtay 2. Hukuk Dairesi, 29.06.2026 tarihli kararında (E. 2026/6603, K. 2026/7330) kişisel mal niteliğindeki taşınmazın satış parasının tasfiye konusu malların alımında kullanıldığı kabulünü yerinde bulmuş, ancak kişisel malın satış tarihindeki değeri ile tasfiye konusu malların edinme tarihindeki değerleri ayrı ayrı belirlenip kadının sunduğu banka kayıtları incelenmeden ve satış parasının edinme bedelinin tamamını karşılayıp karşılamadığı saptanmadan karar verilemeyeceğini belirterek hükmü bozmuştur. Karar taşınmaz, tekne ve araç hakkındadır; ancak aynı mantık, kişisel hisse satışından gelen parayla yapılan hisse alımları için de geçerli bir ispat yöntemi sunar.
Aracı kurum ve banka hesap dökümleri üçüncü kişi ya da kurumların elindeki belgelerdendir. Mahkeme bu belgelerin ispat için zorunlu olduğuna karar verirse ibrazını emreder (HMK m.221). Delil toplama aşamasında hangi belgenin neyi ispatladığı boşanmada deliller yazısında ele alınmıştır.
Kripto Varlıklar Boşanmada Paylaşılır mı?
Evet. Sermaye Piyasası Kanunu'na 7518 sayılı Kanunla eklenen tanıma göre kripto varlık, dağıtık defter teknolojisi veya benzer bir teknoloji kullanılarak elektronik olarak oluşturulup saklanabilen, dijital ağlar üzerinden dağıtımı yapılan ve değer veya hak ifade edebilen gayri maddi varlıklardır (SPK m.3). Para ile ölçülebilen bu varlık, evlilik süresince karşılığı verilerek edinilmişse edinilmiş maldır (TMK m.219). Eşin bütün malları aksi ispat edilene kadar edinilmiş mal kabul edildiğinden (m.222/3) kripto varlığın kişisel olduğunu iddia eden eş bunu ispatlamalıdır.
Kripto için kritik üç nokta vardır.
- Adet ve değer. Mal rejiminin sona erdiği tarihte mevcut olan miktar kapsamı, tasfiye tarihindeki sürüm değeri ise tutarı belirler. Platformlarda fiyatlar serbestçe oluştuğu için (SPK m.35/C/3) hangi platformun ve hangi günün fiyatının esas alınacağı hesap sonucunu değiştirir.
- Kayıt ve erişim. Kripto varlık hizmet sağlayıcılar müşterilerinin kimliklerini tespit etmekle yükümlüdür (SPK m.35/C/1); bu nedenle faaliyet izni almış bir platformdaki hesabın kayıtları üçüncü kurum belgesi olarak istenebilir. Varlık kişisel cüzdanda ve eşin özel anahtarıyla saklanıyorsa, cüzdan adresi ve işlem geçmişi bilgisi olmadan varlığı tespit etmek güçleşir.
- Gizleme riski. Boşanma davası öncesinde ya da sürerken kripto varlığın başka cüzdana aktarılması mal kaçırma sorusunu doğurur. Bu konu aşağıdaki bölümde ve boşanmada mal kaçırma yazısında anlatılmıştır.
Kripto varlıkların ölüm hâlinde mirasçılara geçişi ve erişim sorunları ise dijital miras yazısında ayrıca ele alınmıştır.
Eş Hisseyi Devrederse veya Bilgi Vermezse Ne Yapılır?
Boşanma ya da ayrılık davası açılınca hâkim, davanın devamı süresince gerekli olan geçici önlemleri, özellikle eşlerin mallarının yönetimine ilişkin olanları re'sen alır (TMK m.169). Ailenin ekonomik varlığının korunması gerektiriyorsa eşlerden birinin istemi üzerine hâkim, belirleyeceği malvarlığı değerleriyle ilgili tasarrufların ancak kendi rızasıyla yapılabileceğine karar verebilir; taşınmaz hakkında tasarruf yetkisi kaldırılırsa durum tapu kütüğüne şerh edilir (m.199). Dava sürerken bu önlemler çekişmeli boşanma davası içinde istenir. Hisse veya kripto gibi varlıklarda önlemin kimlere ve nasıl bildirileceği hâkimin kararında belirlenir.
Hisse dava açılmadan önce devredilmişse iki ihtimal vardır. Mal rejiminin sona ermesinden önceki bir yıl içinde diğer eşin rızası olmadan yapılan olağan hediyeler dışındaki karşılıksız kazandırmalar ve mal rejiminin devamı süresince katılma alacağını azaltmak kastıyla yapılan devirler edinilmiş mallara değer olarak eklenir (m.229). Yargıtay 2. Hukuk Dairesi, 23.06.2026 tarihli kararında (E. 2025/9563, K. 2026/7000) mal rejiminin sona ermesinden yaklaşık dört yıl önce satılan bir aracın, devrin katılma alacağını azaltma kastıyla yapıldığı ispatlanamadığı için eklenecek değer sayılmasını hatalı bularak hükmü bozmuştur. Hisse devri bakımından da ölçüt aynıdır. Devrin zamanı, bedeli, alıcının kim olduğu ve devirden sonra eşin malvarlığının durumu kastın ispatında belirleyicidir. Üçüncü kişiye karşı dava, hak sahibinin haklarının zedelendiğini öğrendiği tarihten itibaren bir yıl ve her hâlde mal rejiminin sona ermesinden itibaren beş yıl içinde açılmalıdır (m.241/2).
Bilgi konusunda ise tablo şöyledir. Ortak olan eşin şirketten bilgi alma hakkı vardır (limited şirkette TTK m.614, anonim şirkette m.437); ortak olmayan eş ise şirket kayıtlarını doğrudan isteyemez, bunları mahkeme aracılığıyla getirtir (HMK m.219-221). Evlilik devam ederken eşin malvarlığı, geliri ve borçları hakkında bilgi vermekten kaçınması, mal ayrılığına geçilmesi için haklı sebeplerden biridir (TMK m.206/2, bent 4). Mal rejiminin tasfiyesi davasında yetkili mahkeme, boşanma davasında yetkili olan mahkemedir (m.214/2); bu konuyu aile mahkemesi görevli ve yetkili yazısı açıklar.
Mal Rejimi Sözleşmesi Şirket Hissesini Korur mu?
Eşler evlenmeden önce veya sonra noterde mal rejimi sözleşmesi yaparak yasal rejimi değiştirebilir (TMK m.203 ve 205). Şirket sahibi eşler için iki hüküm özellikle önem taşır. Birincisi, mal rejimi sözleşmesiyle bir mesleğin icrası veya işletmenin faaliyeti sebebiyle doğan edinilmiş malların kişisel mal sayılacağı ve kişisel malların gelirlerinin edinilmiş mallara dahil olmayacağı kararlaştırılabilir (m.221). İkincisi, boşanma hâlinde artık değere katılmaya ilişkin kanundan farklı anlaşmalar ancak mal rejimi sözleşmesinde bunun açıkça öngörülmüş olması hâlinde geçerlidir (m.238). Sözleşmenin kapsamı, şekli ve sonuçları mal rejimi sözleşmesi yazısında ayrıca anlatılmıştır.
Hangi Varlık Nasıl Hesaplanır? Özet Tablo
| Varlık | Edinilmiş mal ne zaman olur? | Değer neye göre bulunur? | En sık sorun |
|---|---|---|---|
| Limited veya anonim şirket payı | Evlilik içinde karşılığı verilerek edinilmişse (m.219) | Tasfiye tarihindeki sürüm değeri, bilirkişi raporu (m.232, 235) | Kişisel mal iddiası, değerleme yöntemi, şirketin pay devri onayı |
| Borsa hissesi | Evlilik içindeki gelir ve birikimle alınmışsa | Tasfiye tarihine yakın piyasa fiyatı | Kişisel hisse satışından gelen para, satış ve yeniden alım zinciri |
| Kripto varlık | Evlilik içinde karşılığı verilerek edinilmişse | Tasfiye tarihindeki sürüm değeri | Cüzdana erişim, platform seçimi, gizleme riski |
| Temettü ve kâr payı | Kişisel hisseden gelse bile (m.219/4) | Tahsil edilen veya dağıtılan tutar | Dağıtım kararı ve tahsil kayıtlarının bulunması |
| Kişisel hisse satış bedeli | Kişisel kalır, yerine geçen değer (m.220/4) | Satış ve edinme tarihlerindeki değerler | Banka kayıtlarıyla izlenebilirlik |
Boşanmada Şirket Hissesi Hakkında Sık Sorulan Sorular
Boşanmada şirket hissesi paylaşılır mı?
Evlilik içinde karşılığı verilerek edinilmişse edinilmiş maldır ve artık değere katılma hesabına girer. Diğer eş hissenin yarısını almaz, hissenin değerinin tasfiye sonucu bulunan artık değerinin yarısı üzerinde katılma alacağı kazanır. Evlenmeden önce sahip olunan ya da miras veya bağışla gelen pay kişisel maldır.
Eşimin şirketine ortak olabilir miyim?
Katılma rejiminde boşanma kendiliğinden ortaklık sağlamaz. Taraflar anlaşırsa ya da payın ayni ödeme olarak verilmesi kararlaştırılırsa pay geçebilir; bu durumda limited şirkette TTK m.596, anonim şirkette m.491 ve 493 gereği şirket payı gerçek değerle devralmayı önererek onayı reddedebilir.
Şirket hissesinin değeri hangi tarihe göre hesaplanır?
Malların kapsamı mal rejiminin sona erdiği dava tarihindeki duruma göre, değeri ise tasfiye anındaki sürüm değerine göre belirlenir (TMK m.225, 228, 232, 235). Yargıtay kararlarında tasfiye tarihinin karar tarihi olduğu belirtilmiştir. Değer çoğunlukla bilirkişi raporuyla saptanır.
Boşanmada borsa hisseleri ve kripto paralar paylaşılır mı?
Evet. Evlilik içindeki gelir veya birikimle alınan borsa hisseleri ve kripto varlıklar edinilmiş maldır. Evlenmeden önce edinilenler, miras veya bağışla gelenler ve bunların satışından alınanlar kişisel maldır. Kişisel mal iddiasını ileri süren eş bunu banka ve platform kayıtlarıyla ispatlamalıdır.
Eşim dava açılmadan hissesini devrettiyse ne olur?
Mal rejiminin sona ermesinden önceki bir yıl içinde rıza olmadan yapılan karşılıksız kazandırmalar ve katılma alacağını azaltma kastıyla yapılan devirler edinilmiş mallara eklenir (TMK m.229). Kast ispatlanmalıdır. Devir tarihindeki değer esas alınır, üçüncü kişiye karşı dava belirli süreler içinde açılmalıdır (m.241).
Kusurlu eş şirket hissesinden pay alamaz mı?
Zina veya hayata kast nedeniyle boşanma hâlinde hâkim, kusurlu eşin artık değerdeki pay oranının hakkaniyete uygun olarak azaltılmasına veya kaldırılmasına karar verebilir (TMK m.236/2). Diğer boşanma sebeplerinde kusur artık değer payını kendiliğinden azaltmaz.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.