
Kanuni faiz oranı 2026'da yıllık yüzde 31'dir. 7589 sayılı Kanun, 31 Temmuz 2026'da yürürlüğe giren değişiklikle 3095 sayılı Kanun'un 1. maddesini yeniden yazdı ve yasal faiz oranını Merkez Bankasının önceki yılın 31 Aralık günü uyguladığı reeskont oranının yüzde 80'ine bağladı. Bu reeskont oranı 20 Aralık 2025'ten beri yüzde 38,75 olduğundan sonuç yüzde 31 çıkar; 1 Haziran 2024 ile 30 Temmuz 2026 arasında oran yüzde 24'tü. Ticari işlerde temerrüt faizi olarak istenebilen avans faizi 2026 için yüzde 39,75'tir. Tazminatta faiz, haksız fiilde olay tarihinden, trafik sigortacısına karşı ise belgeler iletildikten sonraki 8 iş günü dolunca işlemeye başlar.
Aşağıda yürürlükteki oranlar dönemleriyle, 3095 sayılı Kanun'un değişen metni, faiz türleri arasındaki fark ve tazminat alacaklarında faizin hangi tarihten işlediği anlatılıyor. Oranlar Resmî Gazete'de yayımlanan metinlerden ve Merkez Bankasının reeskont ve avans faiz oranları tablosundan (15 Ekim 2026 itibarıyla) alınmıştır. Yazının sonunda varsayımsal rakamlarla bir hesap örneği var.
Kanuni Faiz Oranı 2026'da Kaç Oldu?
Yeni sistemde oran sabit değildir; her yıl Merkez Bankasının bir önceki yılın 31 Aralık günü kısa vadeli kredi işlemlerinde uyguladığı reeskont oranının yüzde 80'i olarak belirlenir. Merkez Bankası reeskont oranını 20 Aralık 2025'te yüzde 38,75, avans faiz oranını yüzde 39,75 olarak belirlemiş ve bunu Resmî Gazete'de tebliğ olarak yayımlamıştır (20.12.2025, sayı 33113). 31 Aralık 2025'te geçerli oran bu olduğundan 2026 kanuni faizi 38,75 × 0,80 = yüzde 31'dir. Kanun, 30 Haziran'daki reeskont oranı 31 Aralık'takinden beş puan veya daha fazla farklıysa yılın ikinci yarısında 30 Haziran oranının yüzde 80'ini uygular; Merkez Bankası tablosuna göre oran 30 Haziran 2026'da değişmemişti, bu yüzden yüzde 31 yıl sonuna kadar geçerlidir.
| Dönem | Yıllık kanuni faiz | Dayanak |
|---|---|---|
| 1.1.2006 – 31.5.2024 | %9 | Bakanlar Kurulu Kararı 2005/9831 (Resmî Gazete 30.12.2005, sayı 26039) |
| 1.6.2024 – 30.7.2026 | %24 | Cumhurbaşkanı Kararı 8485 (Resmî Gazete 21.5.2024, sayı 32552) |
| 31.7.2026 – 31.12.2026 | %31 | 3095 sayılı Kanun m.1 (7589 sayılı Kanun m.10, Resmî Gazete 31.7.2026, sayı 33326); 31.12.2025 reeskont oranı %38,75 × 0,80 |
Oran değişikliği geçmişe yürümez. Türk Borçlar Kanunu, sözleşmede oran yoksa faiz oranını faiz borcunun doğduğu tarihte yürürlükte olan mevzuata göre belirler (TBK m.88/1, m.120/1); 7589 sayılı Kanun da 3095 sayılı Kanun'daki değişiklik için ayrı bir geçiş hükmü içermez. Bu nedenle örneğin 2025'te başlayan bir temerrütte faiz, 30 Temmuz 2026'ya kadar yüzde 24, 31 Temmuz 2026'dan itibaren yüzde 31 üzerinden, dönemlere bölünerek hesaplanır.
3095 Sayılı Kanun'un 1. ve 2. Maddeleri Ne Diyor?
4/12/1984 tarihli ve 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun'un 1. maddesi, Türk Borçlar Kanunu ve Türk Ticaret Kanunu'na göre faiz ödenmesi gereken hâllerde oran sözleşmeyle belirlenmemişse uygulanacak yıllık oranı düzenler. Madde 7589 sayılı Kanun'un 10. maddesiyle değiştirilmeden önce oranı sabit bir yüzde olarak belirliyor ve Cumhurbaşkanına bu oranı değiştirme yetkisi veriyordu; 2024'teki yüzde 24 bu yetkiyle belirlenmişti.
Anayasa Mahkemesi eski 1. maddeyi sözleşmeden kaynaklanmayan borç ilişkileri yönünden iptal etmişti (AYM, E.2024/24, K.2025/164, 22.7.2025; Resmî Gazete 1.12.2025, sayı 33094). Gerekçe, hukuk sisteminde alacağın enflasyon karşısında değer kaybını önleyecek etkili bir mekanizma öngörülmemesi ve bunun mülkiyet hakkıyla bağlantılı olarak etkili başvuru hakkına aykırı olmasıydı (Anayasa m.35 ve 40). İptal yayımdan dokuz ay sonra, 1 Eylül 2026'da yürürlüğe girecekti; kanun koyucu maddeyi bu tarihten önce, 31 Temmuz 2026'da yeniden yazdığı için oran boşluğu oluşmadı.
Kanun'un diğer maddeleri değişmedi:
- m.2/1, temerrüt faizi: Bir miktar paranın ödenmesinde temerrüde düşen borçlu, sözleşmede aksi kararlaştırılmadıkça geçmiş günler için 1. maddedeki oranda temerrüt faizi öder.
- m.2/2, avans faizi: Merkez Bankasının önceki yılın 31 Aralık günü kısa vadeli avanslara uyguladığı oran kanuni faizden yüksekse, ticari işlerde temerrüt faizi sözleşme olmasa bile bu oran üzerinden istenebilir. 30 Haziran'daki avans oranı beş puan veya daha fazla farklıysa yılın ikinci yarısında o oran geçerli olur.
- m.2/3: Temerrüt faizi sözleşmede kararlaştırılmamışsa ve akdi faiz bu oranların üstündeyse, temerrüt faizi akdi faizden az olamaz.
- m.3: Kanuni faiz ve temerrüt faizi hesaplanırken mürekkep faiz yürütülemez; Türk Ticaret Kanunu hükümleri saklıdır.
- m.4/a: Yabancı para borcunda, sözleşmede daha yüksek faiz kararlaştırılmamışsa, devlet bankalarının o yabancı parayla açılmış bir yıl vadeli mevduata ödediği en yüksek faiz uygulanır.
Kanuni Faiz, Avans Faizi ve Akdi Faiz Arasındaki Fark
Günlük dilde ticari faiz denilen oran, teknik olarak ticari işlerde istenen avans faizidir. Hangi faizin isteneceği borcun kaynağına ve işin ticari olup olmamasına bağlıdır. Ticari işletmeyi ilgilendiren bütün işlem ve fiiller ticari iştir ve bir tacirin borçlarının ticari olması asıldır (TTK m.3, m.19/1).
| Faiz türü | Ne zaman uygulanır | 2026 oranı | Dayanak |
|---|---|---|---|
| Kanuni faiz | Kanuna göre faiz ödenmesi gereken ve oranın sözleşmeyle belirlenmediği hâller | %31 (31.7.2026'dan) | 3095 m.1; TBK m.88 |
| Kanuni temerrüt faizi | Adi işlerde para borcunun ödenmesinde temerrüt | Kanuni faizle aynı, %31 | 3095 m.2/1; TBK m.120 |
| Avans faizi | Ticari işlerde temerrüt; sözleşme gerekmez | %39,75 | 3095 m.2/2 |
| Sözleşmeyle kararlaştırılan faiz | Taraflar oranı belirlemişse | Adi işlerde üst sınır kanuni faizin yüzde 50 fazlası (%46,5); ticari işlerde serbest | TBK m.88/2; TTK m.8/1 |
| Sözleşmeyle kararlaştırılan temerrüt faizi | Taraflar temerrüt faizi oranını belirlemişse | Adi işlerde üst sınır yüzde 100 fazlası (%62) | TBK m.120/2 |
| Ticari tedarik işlemlerinde gecikme faizi | Ticari işletmeler arasında mal ve hizmet tedariki | Merkez Bankası her yıl ocak ayında ilan eder | TTK m.1530/7 |
Avans faizi oranı da Merkez Bankası tablosundan aynı kuralla okunur. Son iki yılın oranları şöyledir:
| Dönem | Ticari işlerde avans faizi | Açıklama |
|---|---|---|
| 2025 ilk yarı | %49,25 | 31.12.2024'te geçerli avans oranı |
| 2025 ikinci yarı | %44,25 | 30.6.2025'teki oran beş puan farklı olduğundan |
| 2026 | %39,75 | 20.12.2025'ten beri geçerli; 30.6.2026'da değişmedi |
Trafik kazası tazminatında avans faizi, kazaya karışan aracın ve işin ticari niteliğine göre tartışılır. Hususi araçların karıştığı kazalarda Yargıtay'ın yasal faiz uygulanması gerektiğine dair kararı, destekten yoksun kalma tazminatı yazısında künyesiyle aktarılmıştır.
Tazminatta Faiz Hangi Tarihten Başlar?
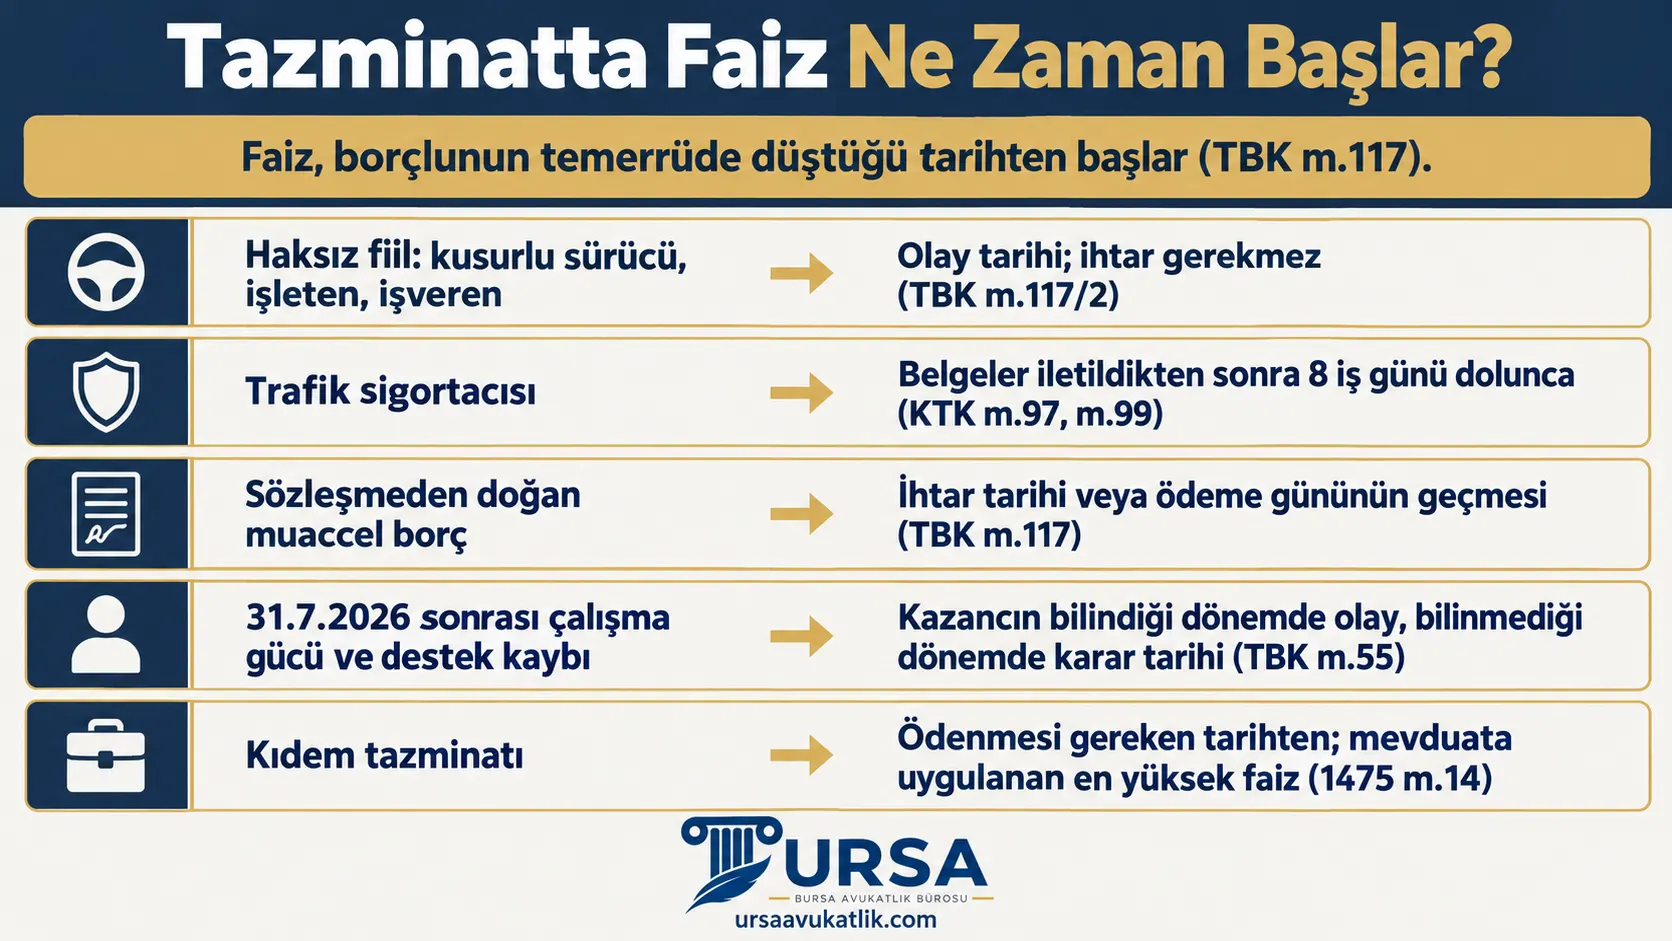
Faizin başlangıcı, borçlunun temerrüde düştüğü tarihtir. Muaccel bir borcun borçlusu kural olarak alacaklının ihtarıyla temerrüde düşer; ifa günü birlikte belirlenmişse bu günün geçmesiyle, haksız fiilde ise fiilin işlendiği tarihte borçlu temerrüde düşmüş olur (TBK m.117). Kusurlu sürücü, işleten veya işveren aleyhine istenen tazminatta bu nedenle ihtar gerekmez; maddi ve manevi tazminat alacağına olay tarihinden faiz istenebilir.
| Borçlu veya alacak | Faiz başlangıcı | Dayanak |
|---|---|---|
| Kusurlu sürücü, işleten, işveren (haksız fiil) | Olay tarihi | TBK m.117/2 |
| Trafik sigortacısı | Genel şartlarda sayılan belgelerin iletilmesinden itibaren 8 iş günü dolunca | KTK m.97 ve m.99 |
| Sözleşmeden doğan muaccel borç | İhtar tarihi veya kararlaştırılan ödeme gününün geçmesi | TBK m.117/1 ve 2 |
| 31.7.2026'dan sonraki olaylarda çalışma gücü kaybı ve destek kaybı | Kazancın bilindiği dönem için olay tarihi, bilinemediği dönem için karar tarihi | TBK m.55 (7589 m.18) |
| Kıdem tazminatı | Ödenmesi gereken tarihten itibaren gecikme süresi; mevduata uygulanan en yüksek faiz | 1475 sayılı Kanun m.14 |
7589 sayılı Kanun TBK m.55'e iki fıkra ekledi. Çalışma gücünün azalması veya yitirilmesi ile destekten yoksun kalma tazminatında, zarar görenin veya desteğin kazancının bilindiği döneme ilişkin tazminat toplamına olay tarihinden, kazancın bilinemediği döneme ilişkin toplamına ise karar tarihinden itibaren kanuni faiz işletilir. Tahkikat başlayıncaya kadar ifa amacıyla yapılan ödeme de ödeme tarihine göre belirlenecek tazminattan oransal olarak mahsup edilir. Bu kurallar değişikliğin yürürlüğünden sonra meydana gelen olaylara uygulanır; daha önceki kazalarda maddenin eski hâli geçerlidir (7589 geçici m.1/9). Ayrıntılı hesap, yaralanmalı trafik kazası tazminatı yazısında anlatılmıştır.
Kısmi davada sonradan artırılan kısmın faizi için de temerrüt tarihi belirleyicidir. HMK m.109/4 zamanaşımının artırılan kısım bakımından dava tarihinde kesilmiş sayılacağını düzenler, faiz hakkında ayrı bir kural koymaz; konu belirsiz alacak davası kaldırıldı yazısında ele alınmıştır.
Sigorta Şirketi Ne Zaman Temerrüde Düşer?
Zarar gören, zorunlu trafik sigortası sınırları içinde dava açmadan veya tahkime gitmeden önce sigortacıya yazılı başvuru yapmak zorundadır; sigortacı başvuruyu en geç 15 gün içinde cevaplamazsa ya da cevap talebi karşılamazsa dava veya tahkim yoluna gidilebilir (KTK m.97). Ödeme süresi ayrıca düzenlenmiştir: sigortacı, hak sahibinin genel şartlarda belirlenen belgelerini merkezine veya kuruluşlarından birine ilettiği tarihten itibaren sekiz iş günü içinde teminat sınırları içindeki tutarı ödemek zorundadır (KTK m.99). Bu süre ödemesiz geçerse sigortacı temerrüde düşer ve faiz bu tarihten işler. Eksik belgeyle yapılan başvuru süreyi başlatmayabileceğinden belgelerin tamamının teslim edildiği tarih belgelenmelidir; başvurunun nasıl yapılacağı trafik kazalarında sigorta şirketine başvuru yazısındadır.
Yargıtay 4. Hukuk Dairesi, sigortasız araçla yaralanan sürücünün Güvence Hesabına karşı açtığı davada, başvuru tarihine KTK m.99 uyarınca 8 iş günü eklenerek bulunan temerrüt tarihinden faiz işletilmesini isabetli bularak kararı onadı (Yargıtay 4. HD, E.2025/11499, K.2025/15562, 20.11.2025). Sürücü ve işletene karşı faiz olay tarihinden, sigortacıya karşı başvurudan sonra işlediğinden, aynı dosyada birden fazla davalı varsa faiz başlangıcı her davalı için ayrı yazılmalıdır.
İş Kazası ve Kıdem Tazminatında Faiz
İş kazasından doğan maddi ve manevi tazminatta işverenin sorumluluğu haksız fiil hükümlerine de dayandığından faiz kural olarak kaza tarihinden istenir. 31 Temmuz 2026'dan sonra meydana gelen iş kazalarında sürekli iş göremezlik ve destek tazminatı için TBK m.55'teki yeni ayrım burada da uygulanır, çünkü fıkra zararın kaynağını trafik kazasıyla sınırlamaz. Kalemlerin hesabı iş kazası tazminatı yazısında anlatılmıştır.
Kıdem tazminatında oran kanuni faiz değildir. 1475 sayılı İş Kanunu'nun 14. maddesi, 4857 sayılı Kanun'un 120. maddesiyle yürürlükte bırakılmıştır ve kıdem tazminatının zamanında ödenmemesi nedeniyle açılan davada hâkimin gecikme süresi için, ödenmeyen süreye göre mevduata uygulanan en yüksek faize hükmedeceğini düzenler. Gününde ödenmeyen ücretler için de mevduata uygulanan en yüksek faiz oranı uygulanır (4857 m.34). Tutarın hesabı için kıdem tazminatı hesaplama aracı kullanılabilir.
Örnek Kanuni Faiz Hesabı
Kanuni faiz basit faizdir ve şu formülle hesaplanır: anapara × yıllık oran × gün sayısı / 365. Mürekkep faiz yürütülemediği için işlemiş faiz anaparaya eklenmez (3095 m.3). Aşağıdaki örnek tamamen varsayımsaldır: 200.000 TL tutarında adi nitelikte bir tazminat alacağı, borçlunun 1 Ocak 2026'da temerrüde düştüğü ve ödemenin 30 Eylül 2026'da yapıldığı kabul edilmiş, ödeme günü sayıma dahil edilmemiştir.
| Dönem | Gün | Oran | Faiz |
|---|---|---|---|
| 1.1.2026 – 30.7.2026 | 211 | %24 | 27.747,95 TL |
| 31.7.2026 – 29.9.2026 | 61 | %31 | 10.361,64 TL |
| Toplam | 272 | 38.109,59 TL |
Aynı alacak ticari iş niteliğinde olsaydı ve avans faizi istenseydi, oran 2026 boyunca değişmediği için hesap tek dönemden oluşurdu: 200.000 × 0,3975 × 272 / 365 = 59.243,84 TL. İki sonuç arasındaki fark, faiz türünün dava dilekçesinde ve icra takip talebinde doğru yazılmasının önemini gösterir; ilamlı takipte kararda yazmayan faiz türü sonradan eklenemez. Takip aşaması trafik kazası icra takibi yazısında anlatılmıştır.
Kanuni Faiz Oranı Nasıl Öğrenilir?
Oran artık her yıl kanundaki formülle bulunur ve ayrıca bir karar yayımlanması gerekmez. Güncel oranı kontrol etmek için:
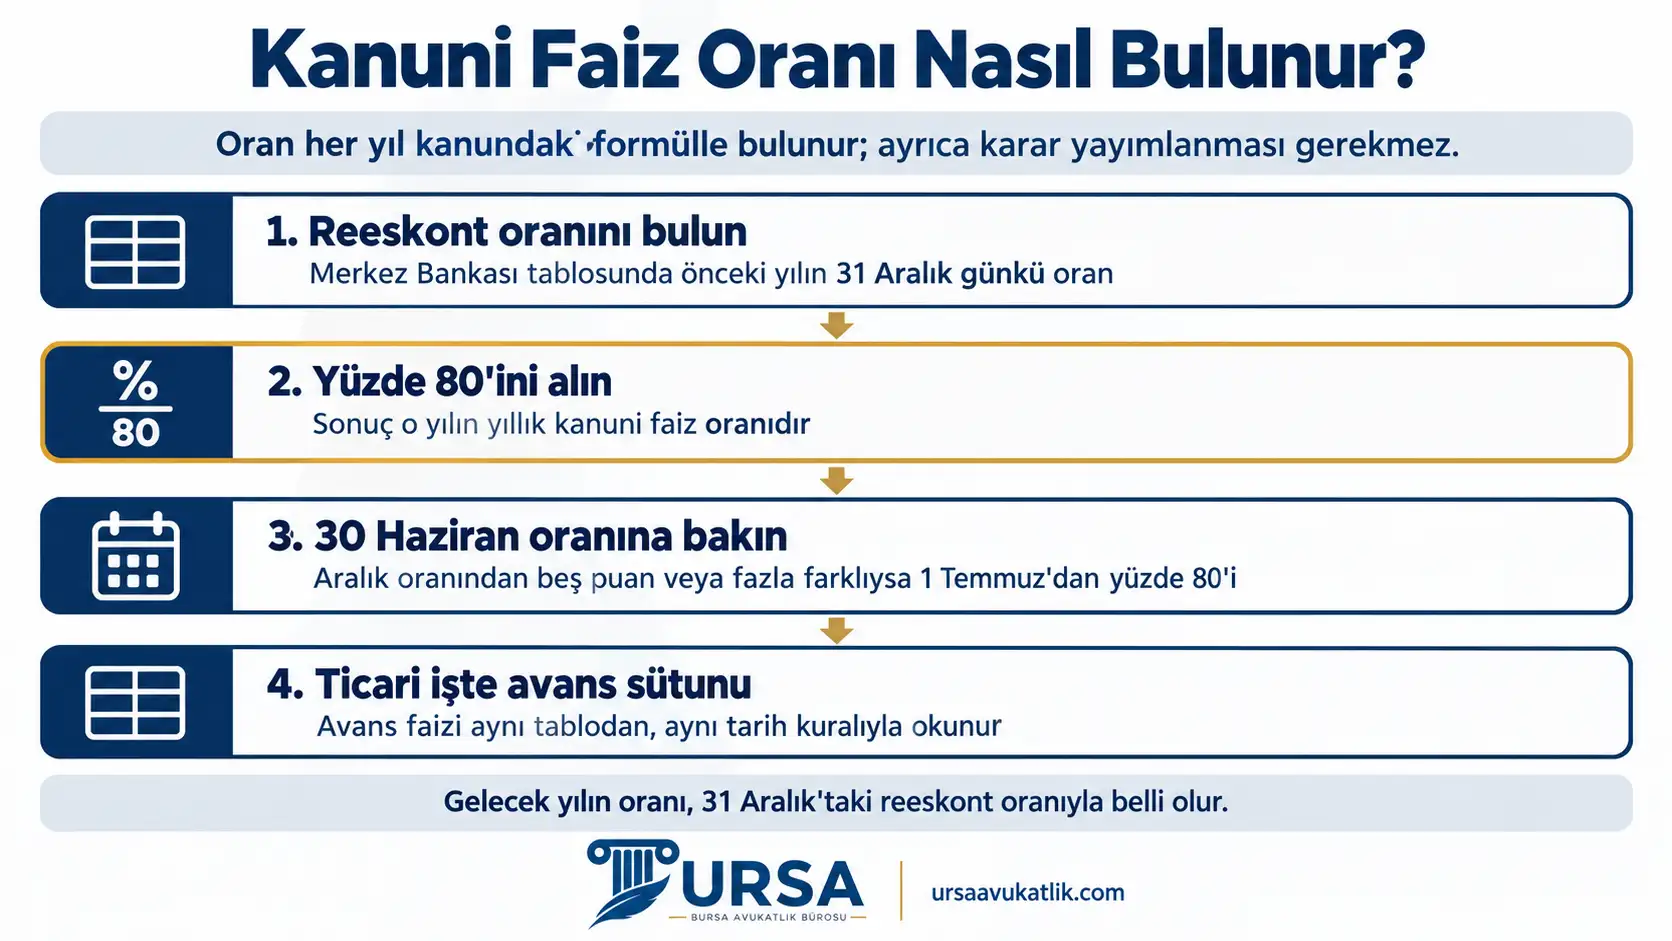
- Merkez Bankasının internet sitesindeki Reeskont ve Avans Faiz Oranları tablosunda, önceki yılın 31 Aralık günü geçerli olan reeskont oranını bulun. Oran değişiklikleri Resmî Gazete'de Merkez Bankası tebliği olarak da yayımlanır.
- Bu oranın yüzde 80'ini alın; sonuç o yılın yıllık kanuni faiz oranıdır.
- Yılın ikinci yarısı için 30 Haziran günkü reeskont oranını kontrol edin. 31 Aralık'takinden beş puan veya daha fazla farklıysa 1 Temmuz'dan itibaren bu oranın yüzde 80'i uygulanır.
- Ticari işlerde avans faizi için aynı tablodaki avans sütununa, aynı tarih kuralıyla bakın.
2027 oranı, Merkez Bankasının 31 Aralık 2026'da uygulayacağı reeskont oranına göre belirlenecektir. Bu nedenle 2027 için bugün kesin bir oran yazılamaz.
Kanuni Faiz Oranı Hakkında Sık Sorulan Sorular
Kanuni faiz oranı 2026'da kaç?
31 Temmuz 2026'dan itibaren yıllık yüzde 31'dir. 1 Ocak ile 30 Temmuz 2026 arasındaki günler için yüzde 24 uygulanır; bu iki oran aynı alacağın faiz hesabında dönemlere bölünerek kullanılır.
Yasal faiz ile kanuni faiz aynı şey mi?
Evet. 3095 sayılı Kanun'un kanuni faiz olarak düzenlediği oran günlük dilde yasal faiz diye anılır. Sözleşmede oran kararlaştırılmamışsa adi işlerde temerrüt faizi de bu orandır.
Avans faizi nedir, kimden istenebilir?
Merkez Bankasının kısa vadeli avans işlemlerinde uyguladığı faiz oranıdır. Ticari işlerde, sözleşme olmasa bile ve kanuni faizden yüksekse temerrüt faizi olarak istenebilir; 2026 için yüzde 39,75'tir.
Ticari faiz reeskont mu, avans mı?
Ticari işlerde temerrüt faizi Merkez Bankasının avans faiz oranına bağlıdır. Reeskont oranı ise kanuni faizin hesabında kullanılır ve yüzde 80'i alınır.
Tazminatta faiz hangi tarihten başlar?
Haksız fiilden doğan tazminatta olay tarihinden, trafik sigortacısına karşı belgelerin iletilmesinden sonraki 8 iş günü dolunca başlar. 31 Temmuz 2026'dan sonraki olaylarda çalışma gücü ve destek kaybı tazminatının kazancın bilinmediği döneme ilişkin kısmına karar tarihinden faiz işler.
Kıdem tazminatına hangi faiz uygulanır?
Kanuni faiz değil, mevduata uygulanan en yüksek faiz uygulanır. 1475 sayılı Kanun'un yürürlükte kalan 14. maddesi, kıdem tazminatının zamanında ödenmemesi hâlinde hâkimin gecikme süresi için bu faize hükmedeceğini düzenler.
Faize faiz işletilir mi?
Kanuni faiz ve temerrüt faizi hesaplanırken mürekkep faiz yürütülemez. Ticaret Kanunu yalnız cari hesaplarda ve her iki taraf için ticari olan ödünç sözleşmelerinde, üç aydan kısa olmamak üzere faizin anaparaya eklenmesine izin verir.
2027'de kanuni faiz oranı ne olacak?
Merkez Bankasının 31 Aralık 2026 günü uygulayacağı reeskont oranının yüzde 80'i olacaktır. Bu oran yıl sonunda belli olacağından bugün kesin bir rakam verilemez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.