
Sigorta şirketi eksik ödeme yaptıysa kalan tutar, ödemeyi kabul etmiş olsanız bile istenebilir. İlk adım, eksik kalemleri gösteren yazılı itirazla sigortacıya başvurmaktır; sonuç alınamazsa Sigorta Tahkim Komisyonuna gidilir veya dava açılır. Ödeme sırasında ibraname imzaladıysanız fark çoğu zaman yine alınır: Karayolları Trafik Kanunu m.111, yetersizliği açıkça belli olan anlaşmanın iki yıl içinde iptalini mümkün kılar ve Yargıtay Hukuk Genel Kurulu açık oransızlık varsa belgeyi ibraname değil makbuz sayar. Belirsiz alacak davası kalktığı için fark artık kısmi davayla istenir; 31 Temmuz 2026'dan sonraki kazalarda bedensel zarar için yapılan kısmi ödeme oransal olarak mahsup edilir.
Aşağıda eksik ödemenin nasıl anlaşılacağı, ibranamenin hangi hâlde bağladığı, itiraz ve tahkim aşamaları, farkın hangi davayla isteneceği, yapılan ödemenin nasıl düşüleceği ve faiz başlangıcı anlatılıyor. Anlatım ağırlıkla zorunlu trafik sigortası üzerinedir; kaskoda farklılaşan noktalar ayrıca belirtiliyor.
Sigorta Şirketi Neden Eksik Öder?
Eksik ödeme çoğu zaman tek bir hatadan değil, hesabın bir halkasındaki kabulden doğar. Hangi halkada sorun olduğunu bulmak, itirazın neye yöneleceğini de belirler.
| Eksik ödemenin kaynağı | Nerede görünür | Kontrol edilecek nokta |
|---|---|---|
| Hasar bedeli düşük hesaplanmış | Eksper raporu | Eksik parça, eşdeğer parça tercihi, işçilik ve boya kalemleri |
| Değer kaybı hiç hesaplanmamış veya düşük | Eksper raporu, ödeme bildirimi | Emsal değerler, geçmiş hasar kaydı |
| Kusur oranı yanlış uygulanmış | Ödeme yazısı, tutanak | Hesapta esas alınan oran ve tutanaktaki kusur dağılımı |
| Teminat limiti yanlış alınmış | Ödeme yazısı | Limitin kaza tarihine göre belirlenip belirlenmediği |
| Bedensel zararda gelir veya maluliyet düşük alınmış | Aktüerya hesabı | Net gelir, maluliyet oranı ve uygulanan yönetmelik |
| Pert hâlinde rayiç değer düşük belirlenmiş | Eksper raporu | Kaza tarihindeki piyasa değeri ve sovtaj tutarı |
Teminat limitleri poliçe tarihine göre değil, kaza tarihine göre uygulanır. 2026 yılında meydana gelen kazalarda trafik sigortasının araç başına maddi teminatı 400.000 TL, kişi başına sağlık, sakatlık ve ölüm teminatı 3.600.000 TL'dir; limiti aşan kısım sigortacıdan değil sürücü ve işletenden istenir. Ayrıntısı trafik sigortası teminat limitleri yazısında. Pert dosyalarındaki rayiç değer farkı ise pert farkı tazminatı yazısında ayrıca ele alınıyor.
Eksikliği görmek için önce hasar dosyasının tamamı istenmelidir: eksper raporu, varsa aktüerya hesabı, ödeme yazısı ve dekont. Gerçek kişiler trafik ve kasko dosyalarına ait eksper raporlarını e-Devlet üzerinden de görüntüleyebilir. Raporun son satırındaki tutar değil, o tutara götüren kalemler karşılaştırılmalıdır.
İbraname İmzaladım, Fark Alabilir miyim?
Ödeme sırasında imzalatılan "hiçbir hak ve alacağım kalmamıştır" içerikli belge ilk bakışta borcu bitirir. Türk Borçlar Kanunu'nun 132. maddesine göre borç, ibra sözleşmesiyle tamamen veya kısmen ortadan kaldırılabilir. Karayolları Trafik Kanunu ise bu genel kuralı sınırlar. 111. maddenin birinci fıkrası, kanundaki hukuki sorumluluğu kaldıran veya daraltan anlaşmaları geçersiz sayar. İkinci fıkra tutar anlaşmalarını düzenler:
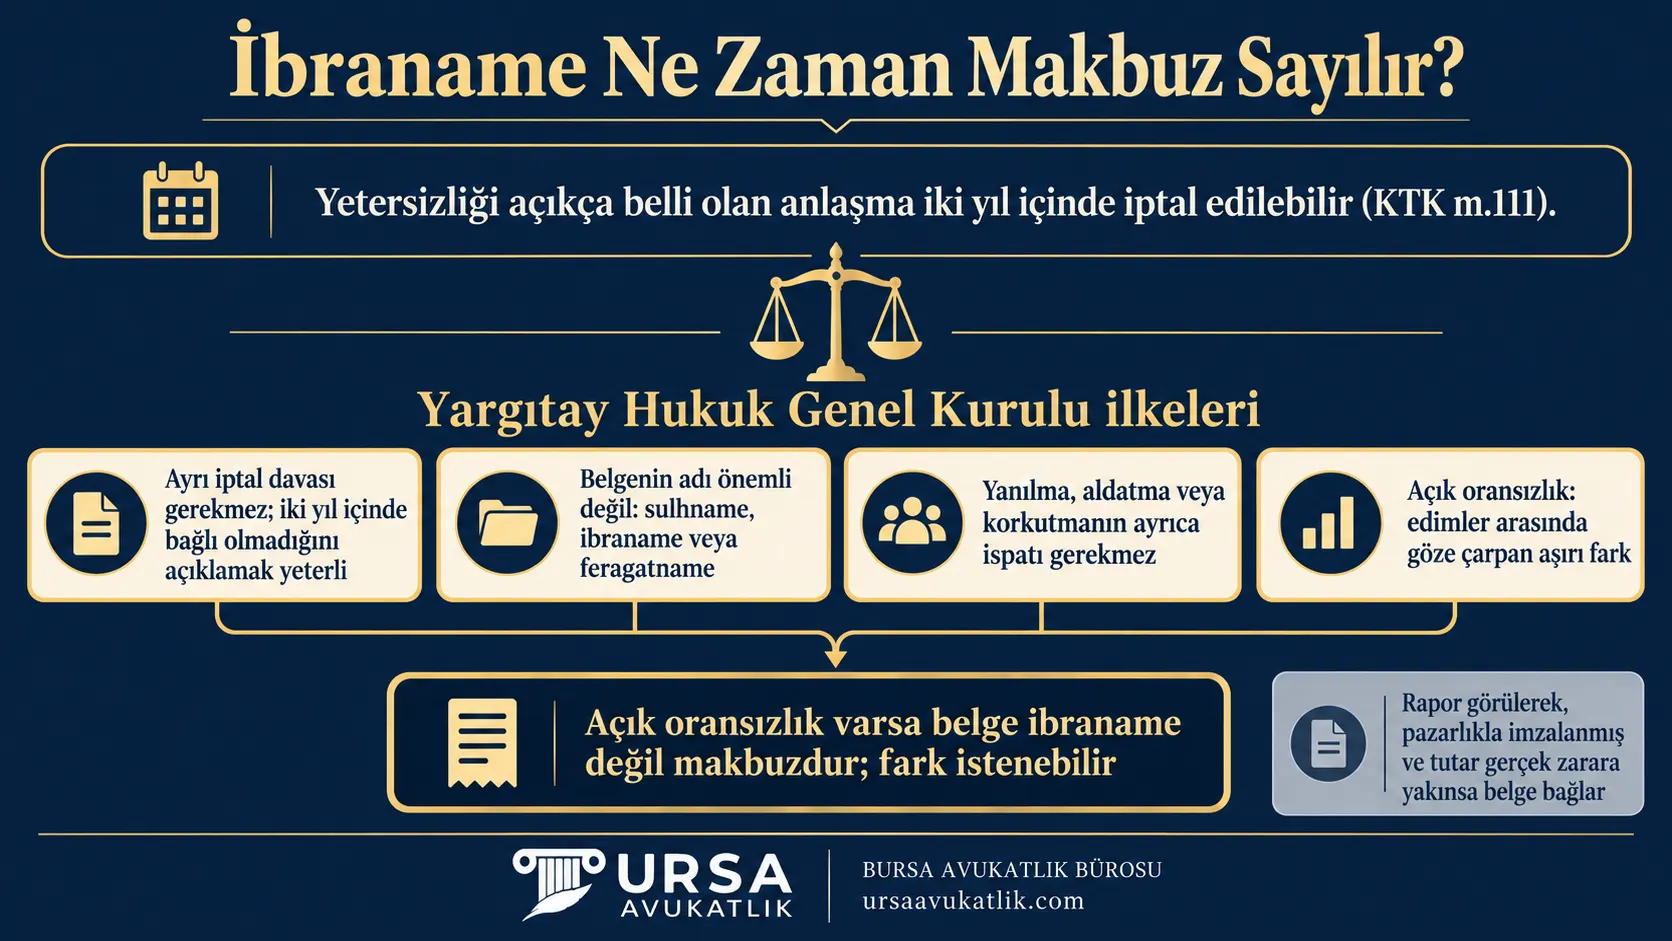
Tazminat miktarlarına ilişkin olup da, yetersiz veya fahiş olduğu açıkça belli olan anlaşmalar veya uzlaşmalar yapıldıkları tarihten başlayarak iki yıl içinde iptal edilebilir.
Yargıtay Hukuk Genel Kurulu bu hükmün nasıl uygulanacağını 29.05.2024 tarihli kararında ayrıntılı biçimde açıkladı (E.2023/6, K.2024/292, oy çokluğuyla). Dosyada destekten yoksun kalan eş, yargılama sırasında sigortacıyla anlaşıp ibraname imzalamış, ilk derece mahkemesi davanın konusuz kaldığına karar vermişti. Genel Kurul bu kararı bozarken şu ilkeleri ortaya koydu:
- Madde 111'den yararlanmak için ayrı bir iptal davası açmak veya belgenin iptalini ayrıca istemek gerekmez. Dava sırasında ileri sürmek ya da anlaşmadan itibaren iki yıl içinde anlaşmayla bağlı olmadığını açıklamak yeterlidir.
- Belgenin adı önemli değildir. Sulhname, ibraname veya feragatname, hepsi aynı ölçüye tabidir.
- Ödenen tutarın yetersiz olduğunun açıkça belli olması yeterlidir; yanılma, aldatma, korkutma veya zor durumda kalma gibi irade sakatlıklarının ayrıca ispatına gerek yoktur.
- Açık oransızlık, normal bir kimsenin hayat bilgisine göre edimler arasında göze çarpan aşırı bir farktır.
- Sigortacı yalnız iki yıllık hak düşürücü sürenin geçtiğini ileri sürebilir.
Kararın sonucu tek cümleyle şöyle özetlenmiştir: "açık oransızlığın bulunduğu durumlarda anılan belge ibraname değil, ancak makbuz niteliğindedir." Makbuz sayılan belge yalnız ödenen tutarın alındığını gösterir; aradaki fark istenebilir. Değer kaybı dosyalarında bu kuralın nasıl işlediği bakiye değer kaybı ve ibraname yazısında anlatılıyor.
Hangi Hâlde İbraname Gerçekten Bağlar?
Her imzalı belge makbuza dönüşmez. Fark küçükse yetersizlik "açıkça belli" sayılmayabilir. Kalemler ve tutarlar belgede yazılı, rapor görülerek ve pazarlıkla imzalanmış, ödenen tutar gerçek zarara yakınsa belge kural olarak bağlar. Buna karşılık zarar henüz hesaplanmadan, maluliyet raporu alınmadan veya matbu bir feragat cümlesiyle imzalatılan belge, ödenen tutar gerçek zararın açıkça altındaysa ödenen miktarla sınırlı kalır. İki yıllık süre hak düşürücü olduğundan belgenin tarihi not edilmeli ve süre geçirilmemelidir.
Kasko ve Diğer İsteğe Bağlı Sigortalarda Durum
Madde 111, Karayolları Trafik Kanunu'ndan doğan sorumluluğa ilişkin anlaşmaları kapsar. Kasko, yangın veya sağlık sigortası gibi isteğe bağlı sigortalarda imzalanan ibraname genel hükümlere tabidir. Kaskonun ödemeyi tamamen reddettiği hâller kasko neyi ödemez yazısında anlatılır. Bu dosyalarda edimler arasında açık oransızlık, zarar görenin zor durumundan, düşüncesizliğinden veya deneyimsizliğinden yararlanılarak oluşmuşsa aşırı yararlanma hükmü işler; hak, zor durumun ortadan kalktığı ya da düşüncesizlik veya deneyimsizliğin öğrenildiği tarihten itibaren bir yıl, her hâlde sözleşmeden itibaren beş yıl içinde kullanılmalıdır (TBK m.28). Trafik sigortasındaki nesnel ölçü burada yoktur; öznel unsurun da ispatı gerekir.
Eksik Ödemeye İtiraz Nasıl Yapılır?
Trafik sigortasında dava veya tahkimden önce sigortacıya yazılı başvuru zorunludur. Sigortacı başvurudan itibaren en geç 15 gün içinde yazılı cevap vermezse ya da cevap talebi karşılamazsa dava açılabilir veya tahkime başvurulabilir (KTK m.97). Eksik ödeme yapılmış dosyada bu başvuru, ek talep ya da itiraz yazısı şeklinde yapılır. Yazıda şunlar bulunmalıdır:
- Hasar dosya numarası, poliçe ve kaza bilgileri,
- Ödenen tutar, ödeme tarihi ve dekont,
- Eksik bulunan her kalem ve talep edilen fark, tek tek ve gerekçesiyle,
- Dayanak belgeler: bağımsız eksper görüşü, emsal ilanlar, onarım faturası, gelir belgesi veya maluliyet raporu,
- İmzalanmış bir belge varsa, KTK m.111 uyarınca bu belgeyle bağlı olunmadığına ilişkin açık beyan.
Başvuru, alındığı ispatlanabilecek bir yolla gönderilmelidir. Başvurunun biçimi ve ekleri trafik kazalarında sigorta şirketine başvuru yazısında anlatılıyor.
Süre konusunda iki noktaya dikkat edilmelidir. Sigortacıya yazılı başvuru zamanaşımını kesmez; kesen işlemler dava, tahkim başvurusu ve icra takibidir. Buna karşılık sigortacının kısmi ödeme yapması borcun ikrarıdır ve zamanaşımını keser (TBK m.154/1); kesilmeyle yeni bir süre işlemeye başlar (TBK m.156). Hangi sürenin ne zaman dolduğu trafik kazası zamanaşımı yazısında ayrıntılı olarak hesaplanıyor.
Sigorta Tahkim Komisyonu mu, Dava mı?
İtiraz sonuç vermezse iki yol vardır. Sigorta Tahkim Komisyonuna gidebilmek için sigortacıya başvurulmuş ve talebin kısmen ya da tamamen olumsuz sonuçlandığı belgelenmiş olmalıdır; sigortacının başvurudan itibaren on beş iş günü içinde yazılı cevap vermemesi de yeterlidir (5684 sayılı Sigortacılık Kanunu m.30/13). Mahkemeye intikal etmiş uyuşmazlık için Komisyona başvurulamaz (m.30/14). Hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermek zorundadır (m.30/16). Kanundaki parasal sınırın üzerindeki kararlara bildirimden itibaren on gün içinde itiraz edilebilir ve itiraz üzerine hakem kararının icrası durur (m.30/12).
| Ölçüt | Sigorta Tahkim Komisyonu | Asliye ticaret mahkemesi |
|---|---|---|
| Karşı taraf | Yalnız sigortacı veya Güvence Hesabı | Sigortacı, sürücü ve işleten birlikte |
| İnceleme | Evrak üzerinden, gerekirse bilirkişiyle | Duruşmalı, bilirkişi incelemesiyle |
| Karar süresi | Hakem için dört ay | Kanuni süre yok, genellikle daha uzun |
| Ön şart | Sigortacıya başvuru ve olumsuz sonuç veya 15 iş günü cevapsızlık | Sigortacıya yazılı başvuru ve 15 gün |
| Uygun olduğu dosya | Tartışma yalnız tutara ilişkinse | Kusur, limit aşımı veya ibranamenin geçerliliği tartışılıyorsa |
Trafik sigortacısına karşı tazminat davasında ön şart KTK m.97'deki yazılı başvurudur; zorunlu arabuluculuk aranmaz. Sigortacıya karşı dava mutlak ticari dava olduğundan asliye ticaret mahkemesinde görülür. Komisyonun işleyişi, hakem heyetleri ve itiraz aşaması Sigorta Tahkim Komisyonu yazısında anlatılıyor.
Fark Hangi Davayla İstenir?
Eksik ödeme dosyalarında farkın kesin tutarı çoğu zaman bilirkişi raporuyla ortaya çıkar. Bu tür alacaklar için kullanılan belirsiz alacak davası, 7589 sayılı Kanunun 19. maddesiyle 31 Temmuz 2026'da yürürlükten kaldırıldı. Bu tarihten sonra açılan davalarda fark kısmi dava olarak istenir: dilekçede asgari bir tutar gösterilir, fazlaya ilişkin haklar açıkça saklı tutulur ve talep, iddianın genişletilmesi yasağına tabi olmaksızın tahkikatın sonuna kadar bir defaya mahsus artırılır. Artırılan kısım için de zamanaşımı dava tarihinden itibaren kesilmiş sayılır (HMK m.109/4). 31 Temmuz 2026'dan önce açılmış belirsiz alacak davaları eski hükme göre görülmeye devam eder (7589 s.K. geçici m.1/10).
Artırım hakkı tek kullanımlık olduğundan, bilirkişi raporuna yapılan itirazlar sonuçlanmadan kullanılmamalıdır; aksi hâlde ek raporda çıkan yüksek tutar için ikinci kez artırım yapılamaz. Rapora itirazın nasıl kurulacağı bilirkişi raporuna itiraz dilekçesi yazısında, kısmi davaya geçişin ayrıntıları belirsiz alacak davası kaldırıldı yazısında anlatılıyor.
Sigortanın Yaptığı Ödeme Tazminattan Nasıl Düşülür?
7589 sayılı Kanunun 18. maddesi Türk Borçlar Kanunu'nun 55. maddesine iki fıkra ekledi. Bunlardan biri, sigortacının dava sürerken veya dava öncesinde yaptığı ödemenin hesaptan nasıl düşüleceğini düzenler: Çalışma gücünün azalması veya yitirilmesi ile destekten yoksun kalma tazminatlarında, ifa amacıyla tahkikat başlayıncaya kadar ödenen bedel, ödeme tarihine göre belirlenecek tazminat miktarından oransal olarak mahsup edilir.
Kuralın kapsamı dardır. Yalnız bedensel zararda çalışma gücü kaybı ile destekten yoksun kalma tazminatını kapsar; araç hasarı, değer kaybı veya tedavi gideri için uygulanmaz. Yalnız tahkikat başlayıncaya kadar yapılan ödemeler için geçerlidir. Değişiklik ise yürürlüğe girdiği 31 Temmuz 2026'dan sonra meydana gelen haksız fiil ve olaylara uygulanır; daha önceki kazalarda maddenin eski hâli geçerlidir (7589 s.K. geçici m.1/9).
Oransal mahsubun mantığı şöyledir: Önce ödeme tarihindeki verilere göre tazminat hesaplanır ve yapılan ödemenin bu tutarın yüzde kaçını karşıladığı bulunur. Bu oran, karar tarihine yakın verilerle hesaplanan tazminattan düşülür. Varsayımsal bir örnekle, tahkikattan önce 300.000 TL ödenmiş ve ödeme tarihindeki verilere göre tazminat 1.000.000 TL hesaplanmışsa ödeme zararın yüzde 30'unu karşılamıştır. Güncel verilerle tazminat 1.600.000 TL çıkarsa kalan yüzde 70, yani 1.120.000 TL istenebilir; doğrudan çıkarma yapılsaydı fark 1.300.000 TL olurdu. Kanun hesabın ayrıntısını göstermediğinden ve yerleşik bir Yargıtay uygulaması henüz oluşmadığından, bu örnek yalnız hükmün lafzından çıkan yöntemi gösterir.
Eski hükmün uygulandığı kazalarda yöntem Yargıtay kararlarıyla şekillendi. Yargıtay 4. Hukuk Dairesi'nin bozduğu bir dosyada hakem heyeti, sigortacının dava öncesi yaptığı kısmi ödemeyi güncelleyerek tazminattan düşmüş, ancak bozmadan sonraki hesabı eski yılın asgari ücret verileriyle yaptırmıştı. Daire, hesap raporunun hüküm tarihine en yakın ücretler esas alınarak yeniden düzenlenmesi gerektiği gerekçesiyle kararı bozdu (Yargıtay 4. HD, E.2023/9659, K.2023/13343, 11.12.2023). Bu nedenle eski kazalarda da bakiye hesabının güncel verilerle yapılıp yapılmadığı kontrol edilmelidir.
Eksik Ödenen Kısma Faiz Ne Zaman İşler?
Trafik sigortacısı, hak sahibinin genel şartlarda belirlenen belgelerini merkezine veya kuruluşlarından birine ilettiği tarihten itibaren sekiz iş günü içinde teminat sınırları içindeki tutarı ödemek zorundadır (KTK m.99). Süre geçtiğinde sigortacı temerrüde düşer ve eksik kalan kısma bu tarihten faiz işler. Yargıtay 4. Hukuk Dairesi, başvuru tarihine KTK m.99 uyarınca sekiz iş günü eklenerek bulunan temerrüt tarihinden faiz işletilmesini isabetli bularak kararı onadı (Yargıtay 4. HD, E.2025/11499, K.2025/15562, 20.11.2025).
31 Temmuz 2026'dan sonraki olaylarda TBK m.55'e eklenen diğer fıkra, çalışma gücü kaybı ve destek tazminatında kazancın bilindiği döneme ilişkin tutara olay tarihinden, bilinemediği döneme ilişkin tutara karar tarihinden kanuni faiz işletilmesini öngörür. Bu kuralın sigortacının temerrüdüyle nasıl birleştirileceğine dair yerleşik bir uygulama henüz yoktur. Güncel oran ve dönemler kanuni faiz oranı yazısında yer alıyor.
Adım Adım Ne Yapmalı?
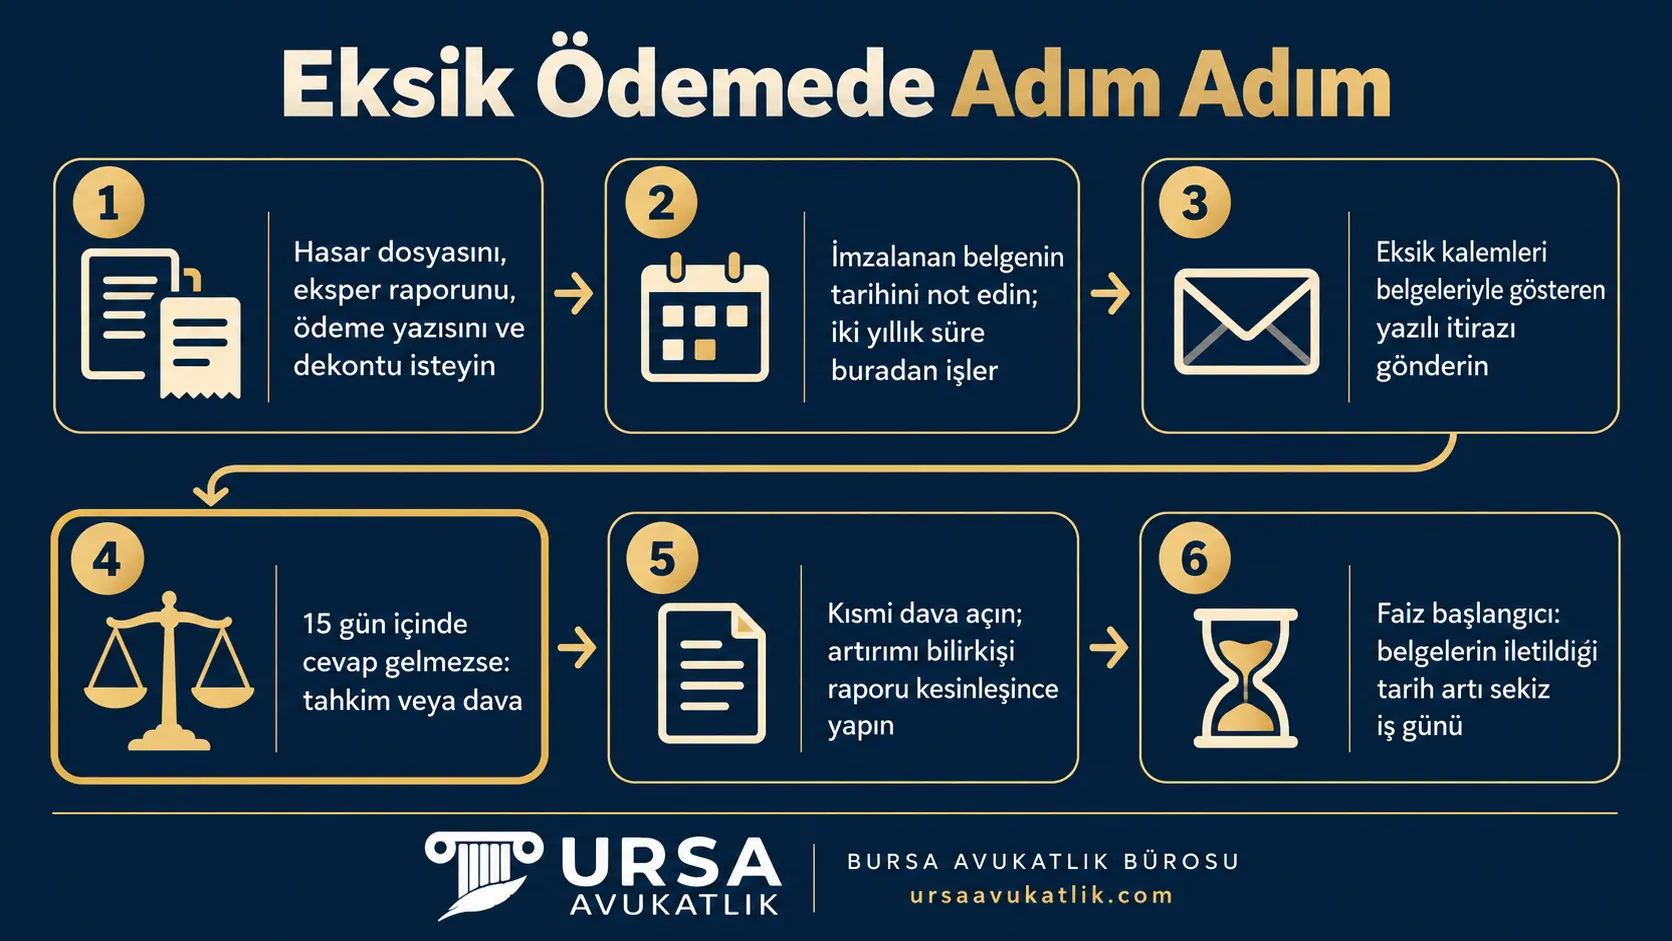
- Hasar dosyasını, eksper raporunu, varsa aktüerya hesabını, ödeme yazısını ve dekontu isteyin.
- İmzaladığınız bir belge varsa tarihini not edin; iki yıllık süre bu tarihten işler.
- Eksik kalemleri ve farkı belgeleriyle gösteren yazılı itirazı ispatlanabilir yolla gönderin.
- 15 gün içinde cevap gelmezse veya cevap yetersizse tahkim ile dava arasında dosyanın niteliğine göre seçim yapın.
- Dava açılacaksa kısmi dava olarak açın, fazlaya ilişkin hakları saklı tutun ve artırımı bilirkişi raporu kesinleşince yapın.
- Faiz başlangıcını, belgelerin sigortacıya iletildiği tarihe sekiz iş günü ekleyerek hesaplayın.
Sigorta Şirketi Eksik Ödeme Hakkında Sık Sorulan Sorular
Sigorta şirketi eksik ödeme yaptı, parayı almalı mıyım?
Ödemeyi almak kalan alacaktan vazgeçmek anlamına gelmez; eksik ödeme kısmi ifa niteliğindedir. Dikkat edilecek nokta, ödemeyle birlikte imzalatılan belgedir. Mümkünse belgeye fazlaya ilişkin haklarınızı saklı tuttuğunuzu yazın ve ödeme yazısıyla dekontu saklayın.
İbraname imzaladım, fark alabilir miyim?
Ödenen tutar gerçek zararın açıkça altındaysa alabilirsiniz. Karayolları Trafik Kanunu'nun 111. maddesi yetersizliği açıkça belli olan anlaşmaların iki yıl içinde iptalini mümkün kılar; Yargıtay Hukuk Genel Kurulu bu durumda belgeyi makbuz sayar ve ayrı bir iptal davası aramaz.
İbraname imzaladıktan sonra dava açma süresi ne kadar?
Anlaşmanın yapıldığı tarihten itibaren iki yıl. Bu süre hak düşürücüdür; geçtikten sonra yetersizlik iddiası dinlenmez. Ayrıca kazadan doğan talebin kendi zamanaşımı süresi de işler, hangisi önce doluyorsa ona göre hareket edilmelidir.
Eksik ödemeye itiraz için sigorta şirketine ne kadar süre beklenir?
Trafik sigortasında yazılı başvurudan itibaren 15 gün beklenir; bu sürede cevap gelmez veya cevap talebi karşılamazsa dava açılabilir ya da tahkime gidilebilir. Sigorta Tahkim Komisyonuna başvuru için kuruluşun 15 iş günü içinde yazılı cevap vermemesi de yeterlidir.
Tahkim mi daha iyi, dava mı?
Uyuşmazlık yalnız tutara ilişkinse ve karşı tarafta yalnız sigortacı varsa tahkim daha kısa sürede sonuç verir; hakem dört ay içinde karar vermek zorundadır. Kusur dağılımı, teminat limitini aşan zarar veya sürücü ve işletenin de sorumluluğu tartışılıyorsa dava yolu daha elverişlidir.
Belirsiz alacak davası açabilir miyim?
31 Temmuz 2026'dan sonra açılacak davalarda hayır; belirsiz alacak davası yürürlükten kaldırıldı. Fark, kısmi dava olarak istenir ve talep tahkikat bitene kadar bir defaya mahsus artırılır. Bu tarihten önce açılmış belirsiz alacak davaları eski hükme göre görülür.
Sigortanın daha önce yaptığı ödeme tazminattan nasıl düşülür?
31 Temmuz 2026'dan sonra meydana gelen olaylarda, çalışma gücü kaybı ve destekten yoksun kalma tazminatı için tahkikat başlayıncaya kadar yapılan ödeme, ödeme tarihine göre belirlenecek tazminattan oransal olarak düşülür. Daha önceki kazalarda ve araç hasarında bu kural uygulanmaz.
Eksik ödenen kısma faiz istenebilir mi?
İstenebilir. Trafik sigortacısı, gerekli belgeler iletildikten sonra sekiz iş günü içinde ödemezse temerrüde düşer ve eksik kalan kısma bu tarihten faiz işler. Faiz başlangıcının dilekçede doğru gösterilmesi gerekir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.