Trafik kazası sonrası sigortadan para almak için kusurlu aracın zorunlu trafik sigortasına yazılı başvuru yapılır. Sigortacı on beş gün içinde cevap vermek zorundadır (Karayolları Trafik Kanunu madde 97). Belgeler eksiksiz teslim edildikten sonra sekiz iş günü içinde ödeme yapılır (madde 99). Ödeme gelmez veya eksik gelirse Sigorta Tahkim Komisyonu'na ya da mahkemeye başvurulur. Süre kural olarak iki yıl, her hâlde on yıldır; kaza suç oluşturuyorsa ceza zamanaşımı uygulanır. Paranın hesaba geçme takvimi, maddi, yaralanmalı ve ölümlü kazada ödeme farkı ve para yatmazsa izlenecek yol aşağıda adım adım anlatılıyor.
2918 sayılı Karayolları Trafik Kanunu ile Zorunlu Mali Sorumluluk Sigortası Genel Şartları ödemenin hukuki çerçevesini çizer; başvuru, inceleme ve ödeme süreleri iki kaynaktan doğar. 2026 teminat limitleri ve hangi sigortanın hangi zararı karşıladığı aşağıda özetlenip ilgili sayfalara yönlendiriliyor. Sayfa yalnızca paranın hesaba geçme sürecine odaklanıyor, başvuru belgeleri ve eksik ödeme itirazı gibi konular ayrı makalelerde ayrıntılandırılıyor.
Kazadan Sonra Sigortadan Para Almak İçin İlk Ne Yapılır?
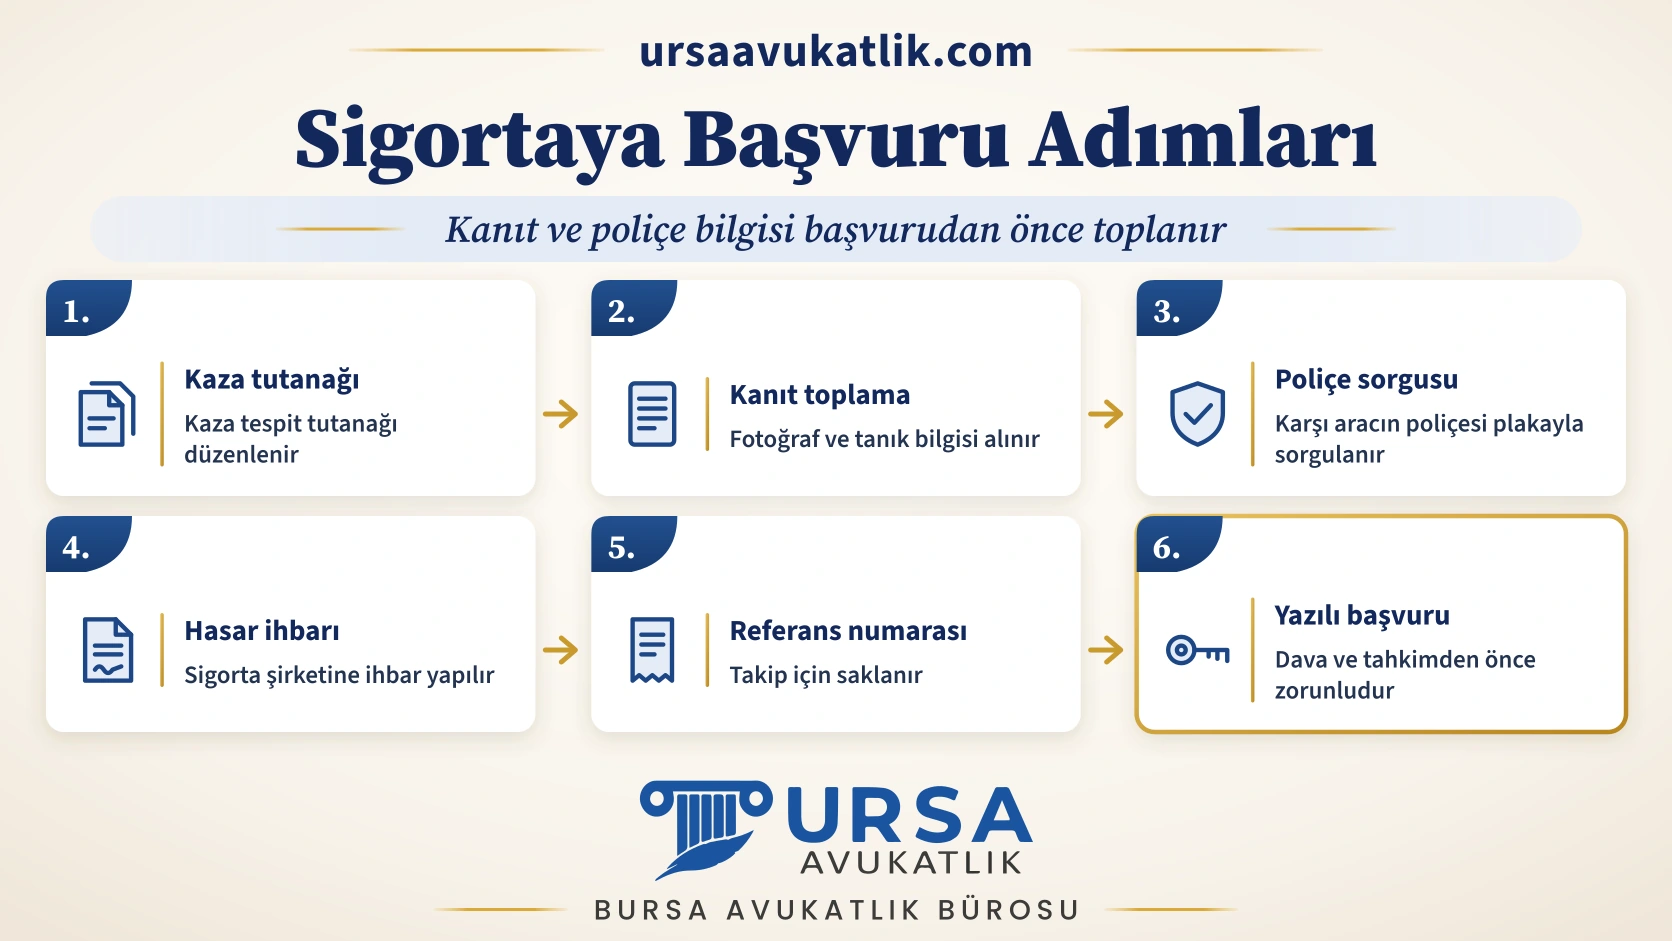
Kaza yerinde kaza tespit tutanağı düzenlenir; tutanak eksik veya hatalı doldurulursa tazminat talebi gecikir. Fotoğraf ve varsa tanık bilgisi tutanağa ek olarak toplanır. Yaralanmalı kazada tutanağı polis veya jandarma düzenler; örneğin nereden alınacağı yaralamalı kaza tespit tutanağı nereden alınır yazısında. Hastane başvurusu aynı gün yapılmazsa, yaralanma ile kaza arasındaki bağ sonradan tartışma konusu olur. Karşı aracın poliçe bilgisi, e-Devlet üzerindeki Sigorta Bilgi ve Gözetim Merkezi hizmetinden plaka ile sorgulanır. Hasar ihbarı, 1 Eylül 2026'dan itibaren faaliyette olan Alo 193 Ortak Hasar İhbar Merkezi (SEDDK'nın kurduğu, SBM bünyesindeki tek hat) üzerinden veya doğrudan sigorta şirketine yapılabilir; ihbar sonrası verilen referans numarası dosya takibinde kullanılır. İlgili sigorta kuruluşu, ihbardan itibaren en geç bir iş günü içinde başvuru sahibiyle iletişime geçmekle yükümlüdür. Tutanak ve başvuru belgelerinin tam listesi trafik kazasında sigorta şirketine başvuru içeriğinde yer alıyor.
Hangi Sigortadan Para Alınır?
Maddi hasarda zorunlu trafik sigortası karşı tarafın zararını, kasko kendi aracınızın zararını karşılar. Bedeni zararda tedavi dışındaki kalemler (sürekli ve geçici iş göremezlik, destekten yoksun kalma) zorunlu trafik sigortasından istenir; İhtiyari Mali Mesuliyet (İMM) poliçe limitini aşan kısmı tamamlar. Karşı taraf sigortasızsa veya kaçmışsa bedeni zarar için Güvence Hesabı devreye girer; Hesap araçtaki hasarı ve değer kaybını ödemez. Güvence Hesabı, sigorta şirketlerinin katkı payından oluşan ortak fondan ödeme yapar ve karşı tarafın poliçesi bulunmadığı veya sürücüsü tespit edilemediği durumlarda devreye girer. Trafik kazası sigorta tazminatı içeriği, sigorta türüne göre hangi kalemin hangi tutara kadar ödendiğini ayrıntılı gösteriyor.
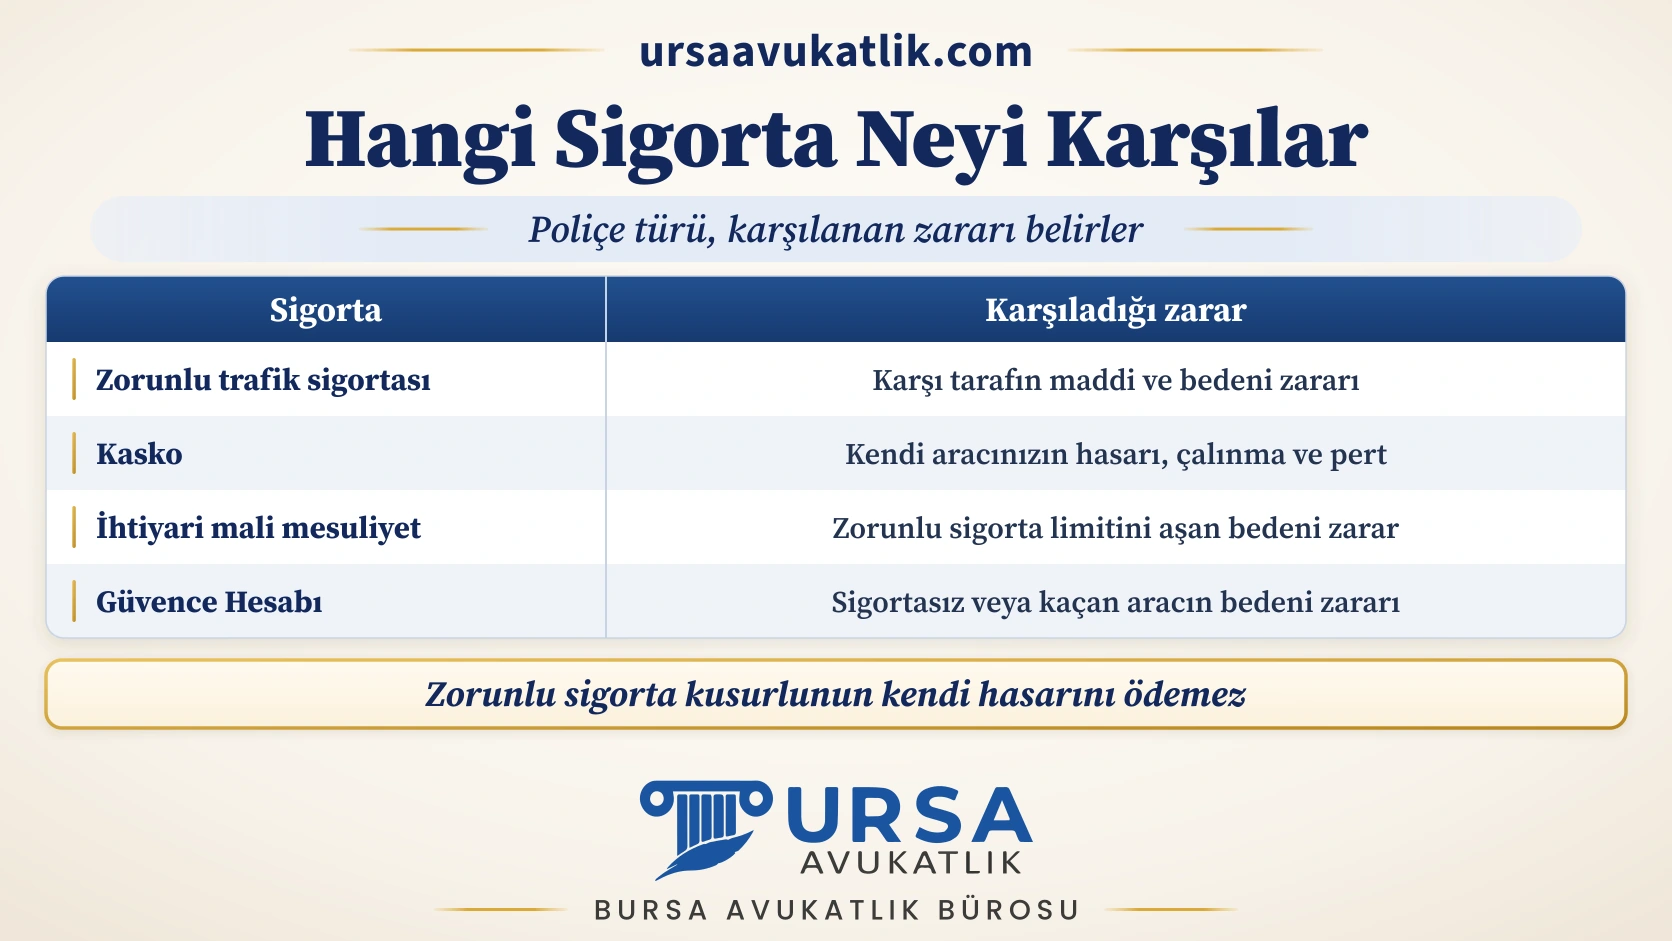
| Sigorta Türü | Karşıladığı Zarar |
|---|---|
| Zorunlu trafik sigortası (ZMMS) | Karşı tarafın maddi ve bedeni zararı, poliçe limitine kadar |
| Kasko | Kendi aracınızın hasarı, çalınması veya pert olması |
| İhtiyari Mali Mesuliyet (İMM) | ZMMS limitini aşan bedeni zarar kısmı |
| Güvence Hesabı | Sigortasız veya kaçan aracın yol açtığı bedeni zarar (araç hasarı hariç) |
2026 yılında otomobilde zorunlu trafik sigortası teminatı maddi zararda araç başına 400.000 TL, kaza başına 800.000 TL; bedeni zararda kişi başına 3.600.000 TL, kaza başına 18.000.000 TL olarak uygulanıyor (SEDDK, 1 Ocak 2026). Zarar söz konusu tutarları aşarsa aşan kısım kusurlu sürücünün kendi malvarlığından, İMM poliçesi varsa İMM teminatından karşılanır. Güncel limitlerin tam listesi trafik sigortası teminat limitleri içeriğinde yer alıyor. Zorunlu trafik sigortası, kusurlu sürücünün kendi aracına gelen hasarı ve manevi tazminat talebini karşılamaz (KTK m.92); kusurlu sürücünün aracındaki hasar için kasko veya doğrudan kusurlu sürücüden talep gerekir.
Sigortadan Para Ne Zaman Yatar?
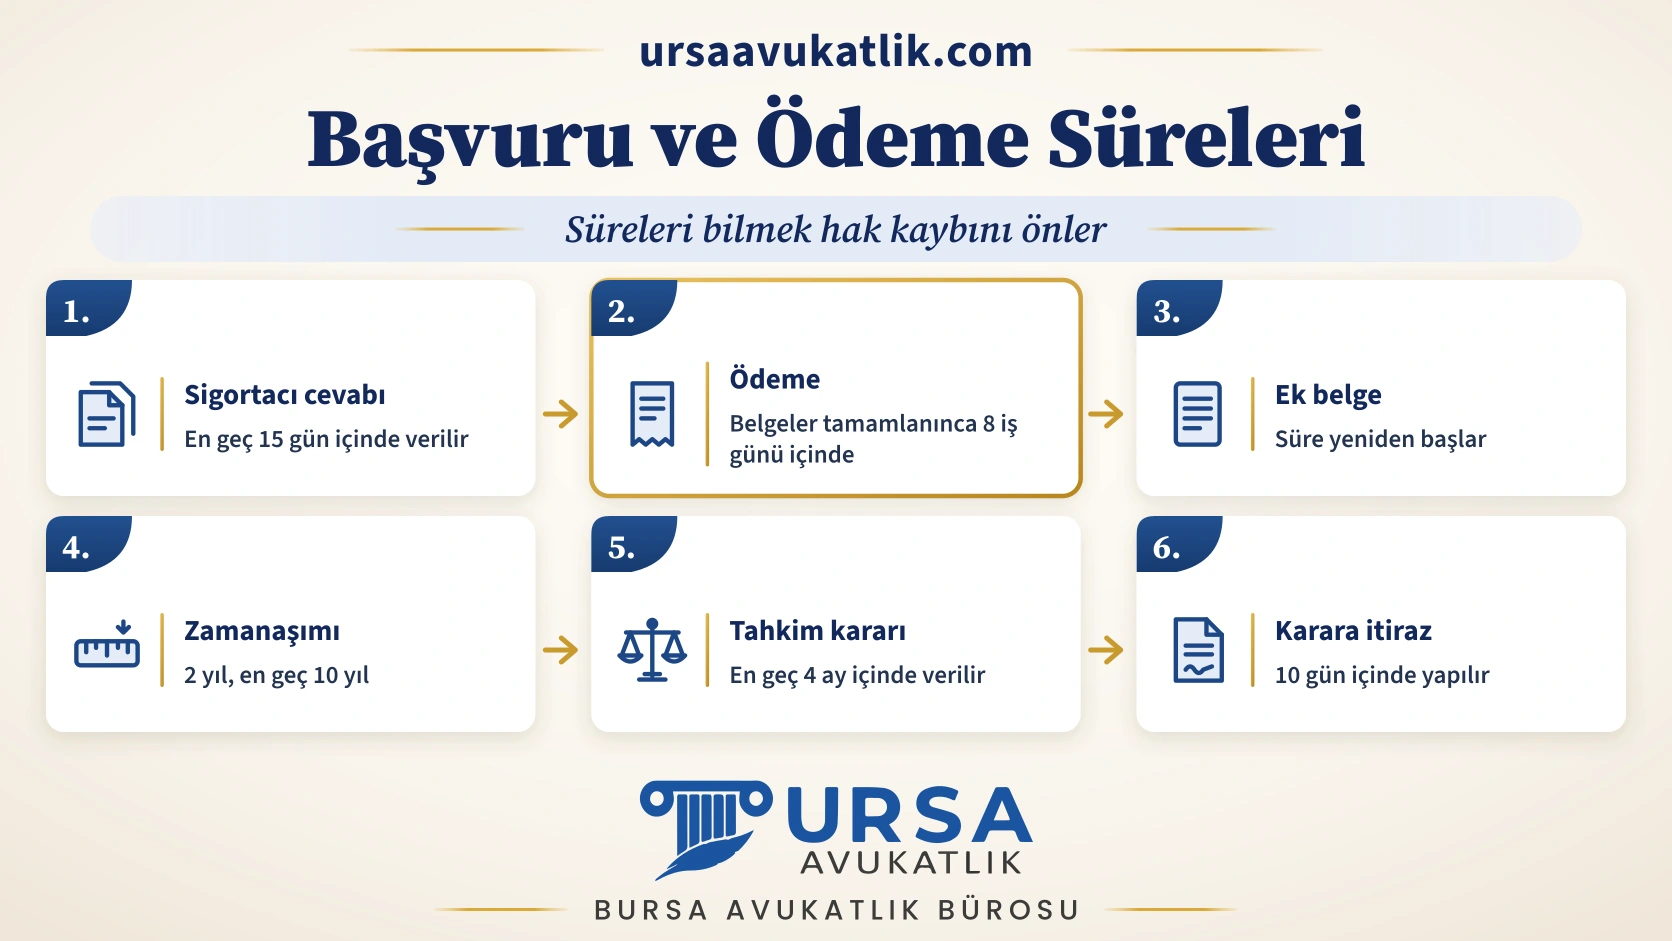
Para, başvuru tarihinden değil belgelerin tamamlandığı tarihten itibaren sayılan sekiz iş günü içinde hesaba geçer; süreç, 2918 sayılı Karayolları Trafik Kanunu'nun 97 ve 99. maddelerine göre aşağıdaki sırayla işler.
| Aşama | Süre | Dayanak |
|---|---|---|
| Sigortacıya yazılı başvuru | Dava veya tahkimden önce zorunlu | KTK m.97 |
| Sigortacının cevap süresi | En geç 15 gün | KTK m.97 |
| Belgeler eksiksiz ulaştıktan sonra ödeme | 8 iş günü | KTK m.99 |
| Yeni belge istenirse | Süre, ek belgenin ulaştığı tarihten yeniden başlar | KTK m.99 |
Sekiz iş günü, belgelerin sigortacının merkezine veya şubesine fiilen ulaştığı tarihten işlemeye başlar; dosya eksik gönderilmişse süre işlemez. Sigortacı geçerli nedenle ek belge isterse (örneğin eksik imzalı rapor), yeni süre ek belgenin ulaştığı tarihten itibaren yeniden başlar. Sekiz iş günü geçtiği hâlde ödeme yapılmazsa sigortacı temerrüde düşer ve faiz bu tarihten işler; başvuru yapılmadan dava açılmışsa faiz dava tarihinden başlar. Hususi araçta yasal faiz, ticari araçta avans faizi uygulanır. 31 Temmuz 2026'dan sonraki kazalarda bedensel zarar tazminatının faiz başlangıcını 7589 sayılı Kanun değiştirdi; ayrıntı faiz başlangıcı yazısında. Ödeme, başvuru dilekçesinde belirtilen IBAN'a yapılır; IBAN eksik veya hatalıysa ödeme gecikir.
Uygulamada süre üç nedenle uzar: tutanak veya hastane kaydı gibi belgelerin eksik teslimi, kalıcı maluliyet raporunun beklenmesi ve kusur oranı üzerinde taraflar arasında anlaşmazlık çıkması. Yaralanmalı dosyalarda maluliyet raporu tedavi tamamlanmadan düzenlenmediğinden, geçici zarar kalemleri raporu beklemeden ayrıca talep edilebilir; ayrıntı aşağıdaki başlıkta anlatılıyor.
Maddi Hasarlı Kazada Para Nasıl Ödenir?
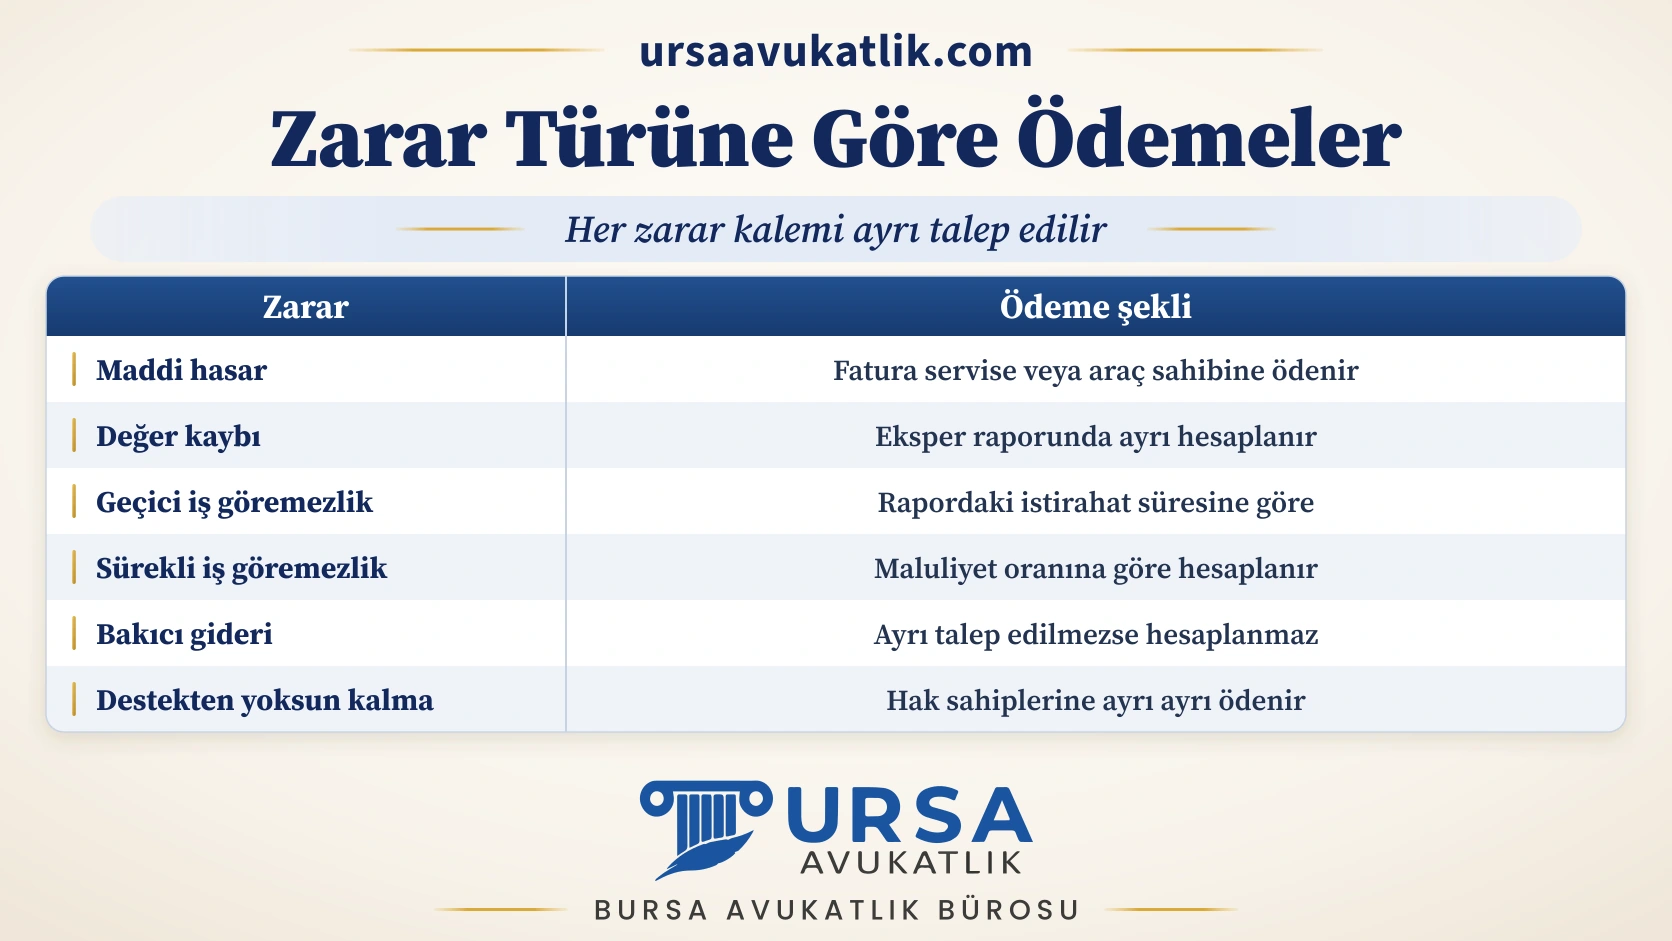
Onarılabilir hasarda ödeme onarım bedeli üzerinden yapılır; anlaşmalı serviste tutar doğrudan servise, serbest serviste ise araç sahibinin hesabına geçer. Anlaşmalı serviste sigortacı faturayı doğrudan öder ve araç sahibi öncesinde ödeme yapmaz; serbest serviste fatura önce araç sahibince ödenir, sonra sigortacıdan tahsil edilir. Serbest servis seçildiğinde fatura, eksperin onayladığı kalem ve tutarla uyumlu olmalıdır; eksper onayı aşılan tutar sigortacı tarafından ödenmez. Değer kaybı onarım bedelinden ayrı kalemdir; 1 Nisan 2026'dan beri hasar için atanan eksper değer kaybını aynı raporda hesaplar (Sigorta Eksperleri Atama Yönetmeliği m.6/3); hesaplama yöntemini araç değer kaybı içeriği adım adım gösteriyor. İkame araç ve mahrumiyet bedeli zorunlu trafik sigortası teminatı dışında kalır, kusurlu sürücüden ayrıca talep edilir; kasko poliçesinde ikame araç teminatı varsa aynı kalem kaskodan karşılanabilir.
Yaralanmalı Kazada Para Nasıl ve Ne Zaman Ödenir?
Trafik kazasından doğan tedavi giderleri sigortacı tarafından değil, Sosyal Güvenlik Kurumu tarafından karşılanır (KTK m.98); sigortacıya tedavi faturası sunulmaz. Sigortacıdan istenecek kalemler geçici iş göremezlik, sürekli iş göremezlik (maluliyet) ve bakıcı gideridir. Genel şartlara göre geçici iş göremezlik süresi de, sakatlık oranı gibi, tedavi bittikten sonra alınan kurul raporuyla belirlenir; tutar bu süre ile günlük kazanç üzerinden hesaplanır. Kurul raporu ve 2026 belge listesi yaralanmalı kazada sigortadan para alma yazısında anlatılıyor. SGK'dan alınan rapor parası bu tazminatın yerini tutmaz; ilişkisi trafik kazası rapor parası yazısında anlatılıyor. Sürekli iş göremezlik ise ancak iyileşme tamamlanıp maluliyet oranı netleştikten sonra hesaplanabilir; oran kesinleşmeden bu kalem hesaplanamaz. Bakıcı gideri, bakıma muhtaçlık süresini gösteren rapora dayanır ve geçici iş göremezlikten ayrı kalem olarak talep edilmelidir, aksi hâlde bilirkişi yalnızca dilekçede yazılı kalemi hesaplar. Yaralanmalı trafik kazası tazminatı içeriği, dosyanın tüm kalemlerini ve hesaplama adımlarını ayrıntılı işliyor.
Ölümlü Kazada Para Kime Ödenir?
Ölümlü kazada para doğrudan tek kişiye değil, destekten yoksun kalan her hak sahibine ayrı ayrı hesaplanarak ödenir; eş, çocuk ve ölenin destek olduğu anne-baba payları farklı oranlarda belirlenir. Destekten yoksun kalma tazminatı miras payı değildir; veraset ilamı yakınlığı göstermeyi kolaylaştırır ama şart değildir, vukuatlı nüfus kaydı ve ölenin fiilen destek olduğunu gösteren belgeler aynı işi görür. Cenaze giderleri ayrı kalem olarak talep edilir ve fatura ile belgelenir. Hak sahipliği, hesaplama yöntemi ve başvuru adımları ölümlü trafik kazası tazminatı ve ölümlü kazada sigortadan para alma içeriklerinde ayrıntılı anlatılıyor.
Araç Pert Olursa Rayiç Bedel Nasıl Ödenir?
Onarım bedeli aracın rayiç değerine yaklaşır veya onu aşarsa eksper pert kararı verir; pert kararında onarım değil, rayiç bedel ödenir. Araç sigortalıda kalmak istenirse rayiç bedelden sovtaj (hurda) değeri düşülerek ödenir; araç sigortacıya devredilirse tam rayiç bedel ödenir. Araç üzerinde banka rehni varsa ödeme önce bankaya, bakiye araç sahibine yapılır; rehin bedeli ödemeyi aşıyorsa araç sahibine kalan tutar olmayabilir. Pert kayıt, aracın sicilinde ağır hasar kaydına dönüşür ve ileride satışını etkiler; kayıt sorgulama ve itiraz yolunu ağır hasar kaydı içeriği anlatıyor.
Kendi Kaskomdan mı, Karşı Tarafın Sigortasından mı Para Almalıyım?
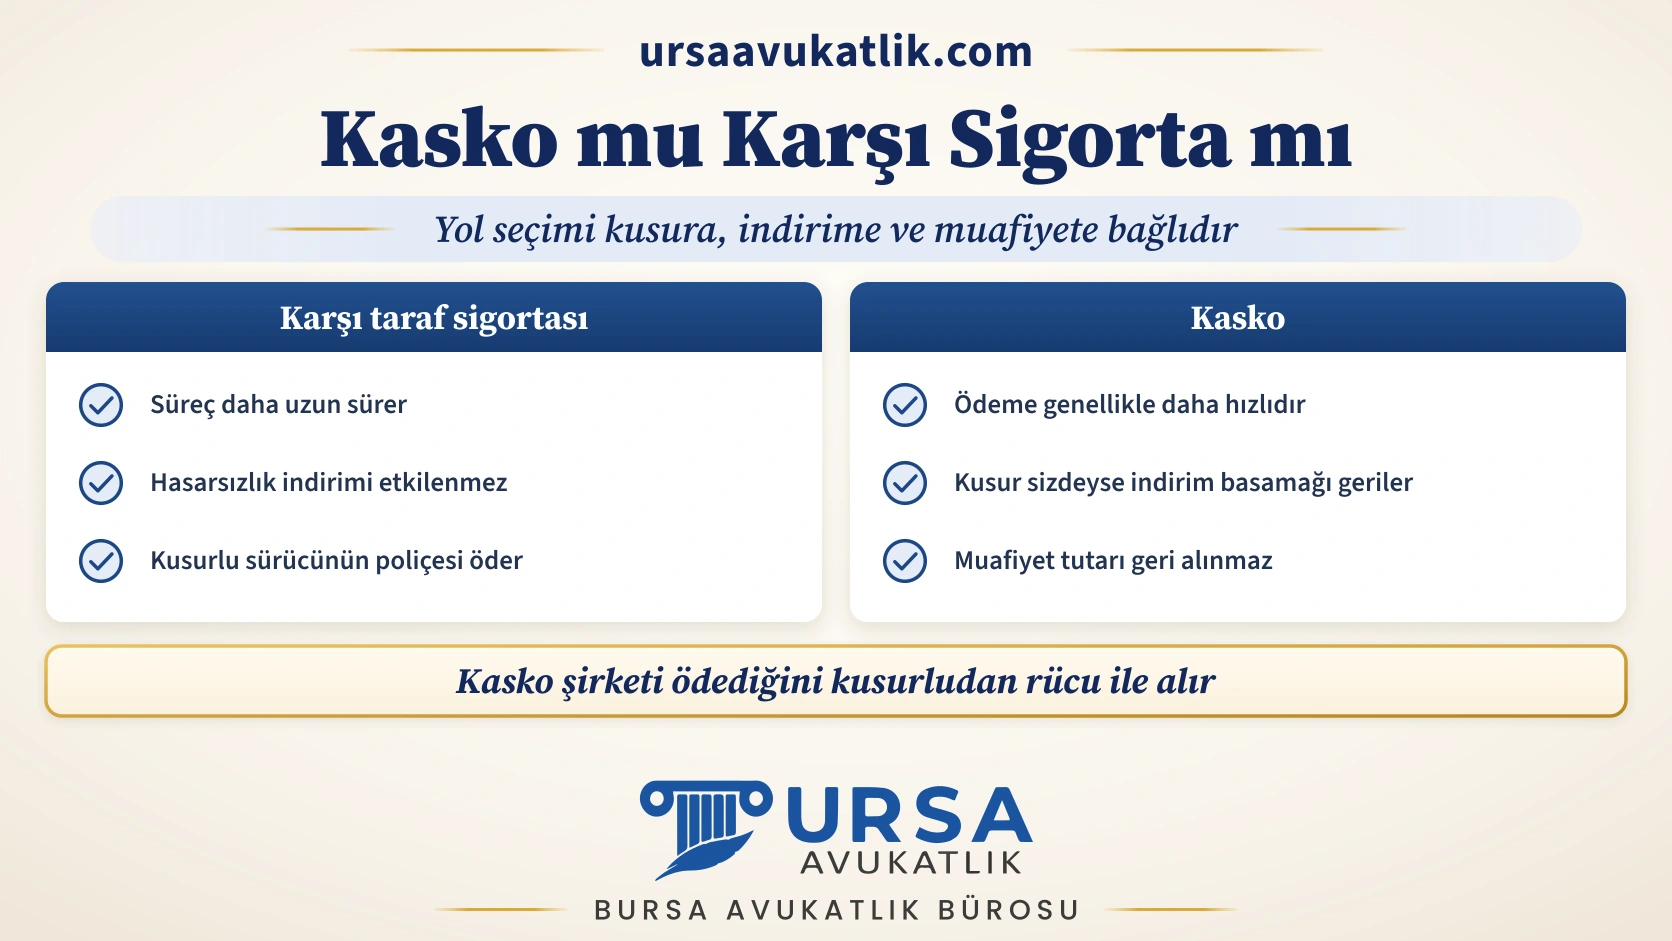
Kusur tartışmasız karşı taraftaysa, zarar karşı tarafın zorunlu trafik sigortasından istenir; süreç daha uzun sürer ama hasarsızlık indirimi etkilenmez. Kendi kaskonuzdan talep ederseniz ödeme genellikle daha hızlı gelir, çünkü kendi sigortacınız kusur tartışmasını beklemeden öder; karşılığında kusur sizdeyse hasarsızlık indirimi basamağınız geriler; kusur karşı taraftaysa indirimin korunup korunmayacağını poliçenin hasarsızlık şartı belirler. Kasko poliçesinde muafiyet (sigortalının kendi payına düşen tutar) varsa, muafiyet tutarı kasko şirketinden tahsil edilmez. Kasko şirketi ödediği tutarı kusurlu sürücüden veya onun sigortacısından rücu yoluyla geri alabilir; rücu edilecek tutar kusur oranına ve gerçek zarara göre belirlenir. İki yoldan hangisinin daha hızlı sonuç vereceği kusurun açıklığına, hasarsızlık indiriminin değerine ve poliçe muafiyetine göre değişir; tartışmalı kusur hâllerinde kasko yolu ödemeyi hızlandırır. Örneğin kusur oranı taraflar arasında tartışmalıysa ve karşı taraf sigortasına başvuru haftalar sürecekse, aynı hasar kendi kaskonuzdan günler içinde ödenebilir; tersine, hasarsızlık indiriminin kırılmasıyla kaybedilecek prim tutarı onarım bedelinden yüksekse, karşı taraf sigortasını beklemek daha avantajlı olur.
Sigorta Ödemesi Nasıl Sorgulanır ve Takip Edilir?
Dosya numarası, hasar ihbarı Alo 193 hattından veya doğrudan sigorta şirketinden yapıldığında verilen referans numarasından öğrenilir; takip sırasında numara her görüşmede istenir. Şirketlerin çoğu kendi internet sitesinde veya mobil uygulamasında hasar dosyası takip ekranı sunar. Resmî ve bağımsız sorgu kanalı e-Devlet üzerindeki Sigorta Bilgi ve Gözetim Merkezi (SBM) hizmetidir; SBM hizmetinden trafik poliçe ve hasar bilgileri, kaza tespit tutanağı kaydı ve eksper raporu sorgulanabilir. Sorgu, kendi adınıza açılmış dosyalar yanında miras bırakanınız adına açılmış trafik poliçe ve hasar dosyaları için de yapılabilir; e-Devlet'in ayrı "muris hizmetleri" kategorisi miras bırakan sorgusunu karşılar. Sorgu sonucu ödemenin yapılıp yapılmadığını değil, dosyanın hangi aşamada olduğunu gösterir; ödemenin hesaba geçtiği tarih banka hesap hareketinden doğrulanır.
Ödemeden Önce İmzalatılan İbraname Hakkı Bitirir mi?
İbraname, ödenen tutarla gerçek zarar arasında açık oransızlık yoksa talebi sona erdirir. Ödenen tutar gerçek zarardan göze çarpan ölçüde düşükse, imzalanan belge ibraname değil makbuz sayılır ve bakiye fark ayrıca talep edilebilir; ölçüt, sıradan kişinin hayat tecrübesiyle fark edeceği aşırı dengesizliktir.
“Açık oransızlığın bulunduğu durumlarda anılan belge ibraname değil, ancak makbuz niteliğindedir.”
Yargıtay Hukuk Genel Kurulu, E. 2023/6, K. 2024/292, T. 29.05.2024
Erken aşamada, tedavi tamamlanmadan imzalanan belge özellikle risklidir; tedavi süren dönemde gerçek zarar henüz netleşmemiştir. Tazminat tutarında açıkça yetersiz kalan anlaşmanın iptali, yapıldığı tarihten başlayarak iki yıl içinde istenebilir (KTK m.111/2). Sigorta şirketi eksik ödeme içeriği, ibraname konusunun ayrıntısını ve itiraz yolunu işliyor.
Sigorta Para Ödemezse veya Eksik Öderse Ne Yapılır?
Sigortacı süresinde cevap vermez, ödemeyi reddeder veya eksik öderse iki yol açılır: Sigorta Tahkim Komisyonu veya mahkeme. Zorunlu trafik sigortacısına karşı açılacak davada arabuluculuğa başvuru dava şartı değildir; dava doğrudan açılabilir, çünkü zorunlu trafik sigortası 2918 sayılı Kanun'a tabidir ve Ticaret Kanunu'nun zorunlu arabuluculuk hükmü kapsamına girmez (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378).
| Yol | Öne Çıkan Özellik |
|---|---|
| Sigorta Tahkim Komisyonu | Hakem en geç dört ay içinde karar verir (5684 m.30/16); belirli tutarın altındaki kararlar kesindir |
| Mahkeme (dava) | Bilirkişi incelemesi daha kapsamlı, yüksek tutarlı ve çekişmeli dosyalarda tercih edilir |
Düşük tutarlı ve kusur tartışmasız dosyalarda tahkim daha hızlı sonuçlanırken, yüksek tutarlı veya kusur oranı çekişmeli dosyalarda mahkeme bilirkişi incelemesi daha kapsamlı sonuç verir. Maddi hasar için tahkim başvurusunun yazılışı araç hasar bedeli tahkime başvuru dilekçesi yazısında. Kesinlik sınırını aşan hakem kararlarına karşı on gün içinde itiraz edilebilir (5684 m.30/12); süre kaçırılırsa karar kesinleşir. Tahkim ve dava yolunun ayrıntılı işleyişini sigorta tahkim komisyonu içeriği, eksik ödemeye itiraz adımlarını sigorta şirketi eksik ödeme içeriği anlatıyor.
Sigortadan Para Alma Süresi ve Zamanaşımı Ne Kadar?
Zamanaşımı süresi, zararı ve sorumluyu öğrenme tarihinden itibaren iki yıl, kaza tarihinden itibaren her hâlde on yıldır (KTK m.109). Yaralanmalı dosyalarda iki yıllık süre kaza gününden değil, maluliyet oranının kesinleştiği tarihten işlemeye başlar; kaza ile maluliyet raporu arasında uzun süre geçmişse süre raporun kesinleştiği günden sayılır. Kaza aynı zamanda suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanır: ölümlü kazada on beş yıl, yaralanmalı kazada sekiz yıl. Uzamış sürenin uygulanması için ceza davası açılmış veya mahkûmiyet verilmiş olması aranmaz, fiilin suç niteliği taşıması yeterlidir; şikâyetten vazgeçilmesi veya ceza davasının düşmesi uzamış süreyi kısaltmaz.
Trafik Kazası Sonrası Sigortadan Para Alma Hakkında Sık Sorulan Sorular
Kazadan sonra sigortadan para ne zaman yatar?
Belgeler sigortacıya eksiksiz ulaştıktan sonraki sekiz iş günü içinde hesaba geçer. Sekiz iş günlük ödeme süresinden önce sigortacı başvuruyu on beş gün içinde cevaplar. Sürecin tamamı, eksik belge veya kusur tartışması nedeniyle uzayabilir. Maddi hasarlı dosyalarda eksper raporu çabuk hazırlandığından ödeme genellikle daha kısa sürede gelir, yaralanmalı dosyalarda maluliyet raporu beklendiğinden süreç uzar.
Sigortadan para almak için kaç gün rapor gerekir?
Ödeme gün sayısına bağlı sabit rapor şartı yoktur. Trafik sigortası genel şartlarına göre geçici iş göremezlik süresi de sürekli sakatlık oranı da tedavi bittikten sonra alınan kurul raporuyla belirlenir. Tedavi sürerken alınan istirahat raporları bu değerlendirmede tıbbi belge olarak kullanılır, ancak sigortanın ödemesi için esas alınan belge kurul raporudur.
Sigortadan para alma işlemi e-Devlet üzerinden yapılır mı?
Başvurunun kendisi e-Devlet üzerinden yapılmaz, doğrudan sigortacıya yazılı başvuruyla yapılır. e-Devlet üzerindeki Sigorta Bilgi ve Gözetim Merkezi hizmeti yalnızca poliçe, hasar ve eksper raporu sorgulamaya yarar; ödeme talimatı veya tahsilat işlemi e-Devlet ekranından yürütülmez. Hasar dosyasının açılması Alo 193 hattı veya sigorta şirketinin kendi kanalları üzerinden gerçekleşir.
Kusurluysam sigortadan para alabilir miyim?
Kısmi kusurlu sürücü, kendi kusur payı düşülerek karşı aracın zorunlu trafik sigortasından tazminat alabilir. Tam kusurlu sürücü karşı taraftan talepte bulunamaz; kendi aracındaki hasar için kaskosuna, kendi yaralanması için varsa ferdi kaza sigortasına başvurur. Araçtaki yolcular ve yayalar da zorunlu trafik sigortasından tazminat isteyebilir; kendilerinin de kusuru varsa tazminat o oranda azalır.
Sigorta şirketi ödeme yapmıyorsa ne yapmalıyım?
Önce yazılı başvurunun sigortacıya ulaştığı tarih ve sekiz iş günlük sürenin geçtiği belgelenir. Süre geçtiği hâlde ödeme gelmezse Sigorta Tahkim Komisyonu'na veya doğrudan mahkemeye başvurulur; arabuluculuk ön şart değildir. Sigortacının gecikme gerekçesi eksik belge ise, istenen belge tamamlanıp yeniden başvuru yapılması süreci kısaltabilir.
Hasarı kendi kaskomdan alırsam hasarsızlık indirimim yanar mı?
Kusur sizdeyse kaskodan alınan ödeme hasarsızlık indirimi basamağını geriletir. Kusur tamamen karşı taraftaysa ve kasko şirketi ödediğini karşı taraftan geri alıyorsa, indirimin korunup korunmayacağını poliçenin hasarsızlık şartı belirler. Karşı tarafın sigortasından alınan ödeme kendi kasko geçmişinizi etkilemez.
Avukatsız sigortadan para alınabilir mi?
Sigortacıya başvuru ve tahkim sürecinde avukat tutmak zorunlu değildir. Eksper raporu ve kusur oranı gibi teknik belgelerin denetimi ayrı uzmanlık gerektirdiğinden, özellikle yaralanmalı ve ölümlü dosyalarda denetimsiz süreç eksik ödeme riski taşır. Mahkemede de avukatla temsil zorunlu değildir; yüksek tutarlı ve çok sayıda hak sahibi içeren ölümlü kaza dosyalarında teknik denetim özellikle önem kazanır.
Trafik kazası sonrası sigortadan para alma süreci, eksiksiz belge ve doğru başvuru tarihiyle başlar; sekiz iş günlük yasal süre, belgelerin eksiksiz ve doğru tarihte sigortacıya ulaşmasına bağlıdır. Maddi, yaralanmalı ve ölümlü kazada farklı belge ve farklı hesaplama kalemleri devreye girse de, başvuru-cevap-ödeme sırası değişmez. Süre geçtiği hâlde ödeme gelmediğinde tahkim ve dava yolu açık kalır, zamanaşımı dolana kadar talep hakkı düşmez.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.